ストキャスティクスは、買われすぎ・売られすぎを測る指標として広く使われています。20以下なら売られすぎ、80以上なら買われすぎ。さらに2本の線が交差するタイミングを合図とする使い方も定番です。
その使い方がどこまで実態に合っていたのかを、東証全銘柄で数え直しました。2022年10月3日から2026年8月8日までの4,015,079件(4,803銘柄・942営業日)が対象です。
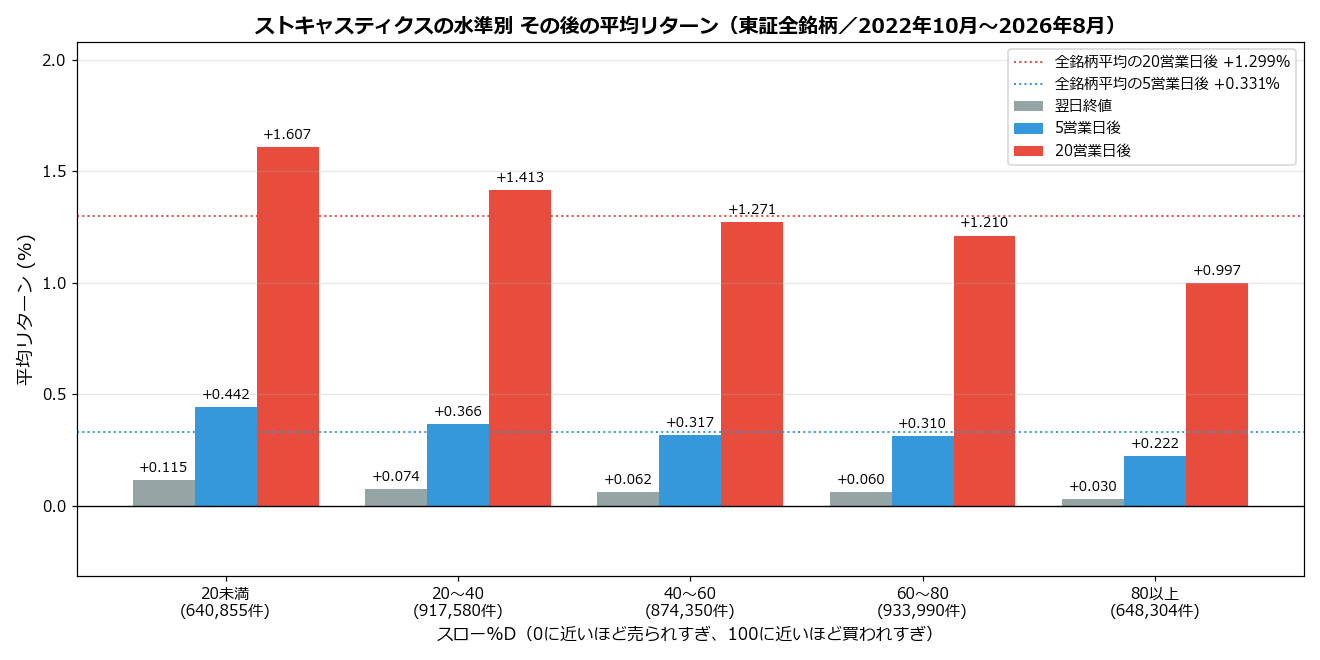
結果は2つに分かれました。水準の見方は、おおむね正しかった。スロー%Dが20未満の日の20営業日後は+1.607%、80以上なら+0.997%と、低い水準ほど高いリターンという並びになっています。
一方でクロスの見方は裏返っていました。買いシグナルとされるゴールデンクロスの5営業日後は+0.271%、売りシグナルのデッドクロスは+0.343%。そして最も成績が良かったのは、売られすぎ圏で出たデッドクロス(20営業日後+1.827%・勝率56.0%)でした。
執筆者

1.検証ルール
計算の手順をすべて開示します。
- データ:東証全銘柄の日足(株式分割の影響を除いた調整後株価)。出来高がゼロの日は除外
- 期間:2022/10/03〜2026/08/08(942営業日・4,803銘柄)
- %K:(当日終値 − 過去9日の安値) ÷ (過去9日の高値 − 安値) × 100
- %D:%Kの3日単純平均。スロー%D:%Dのさらに3日平均
- 水準の区分:スロー%Dで 20未満/20〜40/40〜60/60〜80/80以上
- ゴールデンクロス:%Kが%Dを下から上に抜けた日。デッドクロス:上から下に抜けた日
- ゾーン:クロスが起きたときの%Dが20未満/20〜80/80以上のどこにあったか
- 比較対象:同じ期間の全銘柄全日の平均(全銘柄平均)
2.水準別に見た結果
まず、クロスを無視して水準だけで分けます。
※画像はクリックすると拡大してご覧いただけます
| 区分 | 件数 | 翌日寄付き | 翌日終値 | 勝率 | 5営業日後 | 勝率 | 20営業日後 | 勝率 |
|---|---|---|---|---|---|---|---|---|
| 20未満 | 640,855 | +0.118% | +0.115% | 48.4% | +0.442% | 52.5% | +1.607% | 54.7% |
| 20〜40 | 917,580 | +0.100% | +0.074% | 48.1% | +0.366% | 51.6% | +1.413% | 54.1% |
| 40〜60 | 874,350 | +0.103% | +0.062% | 47.7% | +0.317% | 51.0% | +1.271% | 53.2% |
| 60〜80 | 933,990 | +0.104% | +0.060% | 48.0% | +0.310% | 50.9% | +1.210% | 52.8% |
| 80以上 | 648,304 | +0.079% | +0.030% | 47.8% | +0.222% | 49.8% | +0.997% | 52.2% |
| 全銘柄平均(比較用) | 4,015,079 | +0.101% | +0.068% | 48.0% | +0.331% | 51.1% | +1.299% | 53.4% |
20営業日後の列を上から下へたどると、+1.607%、+1.413%、+1.271%、+1.210%、+0.997%。きれいに右肩下がりです。
「売られすぎなら買い」という教科書どおりの並びになっています。全銘柄平均+1.299%を上回るのは40未満の帯、下回るのは60以上の帯という形です。
ただし差の大きさには注意が必要です。20未満と80以上の差は20営業日後で0.610ポイント。1か月でこの程度ですから、売買コストを引くと手元に残る分は限られます。
3.クロスは買いシグナルとして働いたか
次に、2本の線の交差を見ます。
| 区分 | 件数 | 翌日寄付き | 翌日終値 | 勝率 | 5営業日後 | 勝率 | 20営業日後 | 勝率 |
|---|---|---|---|---|---|---|---|---|
| ゴールデンクロス(買いシグナル) | 834,761 | +0.051% | +0.019% | 45.7% | +0.271% | 49.9% | +1.276% | 53.1% |
| デッドクロス(売りシグナル) | 834,152 | +0.137% | +0.101% | 49.9% | +0.343% | 52.0% | +1.298% | 53.8% |
| 全銘柄平均(比較用) | 4,015,079 | +0.101% | +0.068% | 48.0% | +0.331% | 51.1% | +1.299% | 53.4% |
ゴールデンクロス834,761件の5営業日後は+0.271%で、全銘柄平均の+0.331%を下回りました。翌日終値の勝率は45.7%と、全体の48.0%より2ポイント以上低い数字です。
デッドクロス834,152件は5営業日後+0.343%・勝率52.0%。売りシグナルのほうが買いシグナルより成績が良いという、MACDや一目均衡表でも見られたのと同じ形が出ています。
4.クロスより「どこで起きたか」が効いていた
ここからが本題です。クロスを、それが起きたゾーンで分けました。
※画像はクリックすると拡大してご覧いただけます
| 区分 | 件数 | 翌日寄付き | 翌日終値 | 勝率 | 5営業日後 | 勝率 | 20営業日後 | 勝率 |
|---|---|---|---|---|---|---|---|---|
| GC × 売られすぎ圏(20未満) | 223,600 | +0.051% | +0.079% | 47.5% | +0.421% | 52.2% | +1.622% | 54.9% |
| GC × 中間(20〜80) | 492,395 | +0.046% | -0.004% | 44.8% | +0.234% | 49.2% | +1.205% | 52.6% |
| GC × 買われすぎ圏(80以上) | 118,766 | +0.068% | +0.004% | 45.9% | +0.142% | 48.3% | +0.920% | 51.4% |
| DC × 売られすぎ圏(20未満) | 111,353 | +0.224% | +0.226% | 51.6% | +0.564% | 54.6% | +1.827% | 56.0% |
| DC × 中間(20〜80) | 491,185 | +0.145% | +0.107% | 50.1% | +0.342% | 52.2% | +1.315% | 54.0% |
| DC × 買われすぎ圏(80以上) | 231,614 | +0.079% | +0.028% | 48.5% | +0.237% | 50.2% | +1.007% | 52.2% |
| 全銘柄平均(比較用) | 4,015,079 | +0.101% | +0.068% | 48.0% | +0.331% | 51.1% | +1.299% | 53.4% |
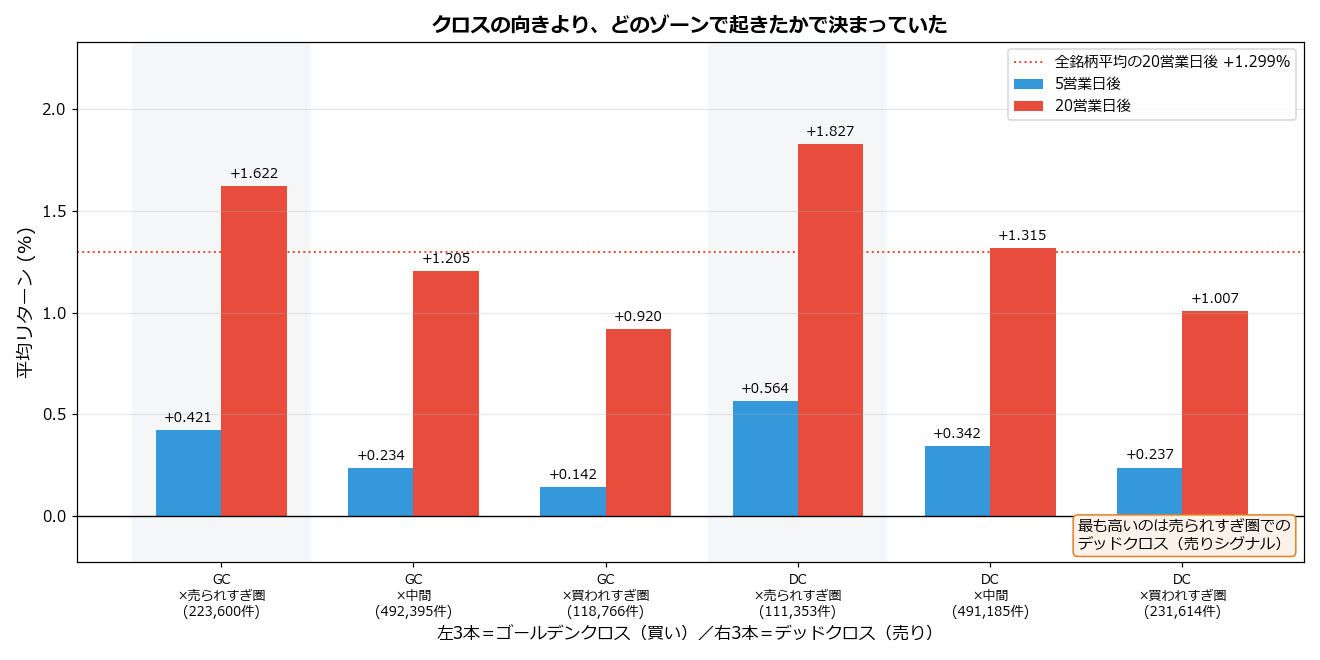
6つの組み合わせを20営業日後で並べ替えると、上から順に次のようになります。
- デッドクロス × 売られすぎ圏:+1.827%(勝率56.0%)
- ゴールデンクロス × 売られすぎ圏:+1.622%
- デッドクロス × 中間:+1.315%
- ゴールデンクロス × 中間:+1.205%
- デッドクロス × 買われすぎ圏:+1.007%
- ゴールデンクロス × 買われすぎ圏:+0.920%
並びを見てください。まずゾーンで大きく分かれ、その中でクロスの向きが小さな差をつけているという構造です。売られすぎ圏なら、クロスがどちら向きでも中間ゾーンより成績が良い。買われすぎ圏なら、どちら向きでも成績が悪い。
最も高かった「売られすぎ圏でのデッドクロス」は、感覚的には最悪の組み合わせに見えます。すでに売られすぎているところに、さらに売りシグナルが出た場面です。それが最良だったというのは、クロスという合図が、買い場を教えるのではなく「どれだけ下げたか」を表示しているにすぎないことを示しています。
5.この結果はどれくらい信頼できるか
売られすぎ圏の数字は、暴落した数日に引きずられている可能性があります。確認しました。
売られすぎ圏でのゴールデンクロス223,600件のうち、発生が多かった上位3日が全体の2.6%を占めていました。内訳は2024/08/06(2287件)、2023/10/05(1773件)など、市場全体が急落した日です。
この3日を除くと、5営業日後は+0.421%から+0.299%、20営業日後は+1.622%から+1.435%まで下がりました。売られすぎ圏の好成績には、暴落後の戻りがある程度含まれています。
一方、ゴールデンクロス全体では+1.276%から+1.224%への低下にとどまり、影響は限定的でした。「クロスより水準が効く」という結論自体は変わりません。
年別では、ゴールデンクロスの20営業日後が2022年+0.719%、2023年+1.517%、2024年+0.508%、2025年+2.229%、2026年+0.845%。相場環境による差は小さくありません。
6.この検証の限界
結果を使う前に、次の点をご承知おきください。
- パラメータは一例です。9日・3日という設定で計算しました。日数を変えれば結果も変わります
- 売買コストを含みません。今回の差は20営業日で1ポイント前後です。コストの影響は無視できません
- 観測が重なっています。同じ銘柄の連日のデータが含まれるため、4,015,079件が独立した試行というわけではありません
- 期間が約4年です。この間の相場環境に固有の傾向が含まれている可能性は排除できません
7.よくある質問(FAQ)
Q. ストキャスティクスとは何ですか?
A. 直近の値幅の中で、いまの株価がどのあたりにいるかを0〜100で表す指標です。%K=(当日終値 − 過去9日の安値)÷(過去9日の高値 − 安値)×100 で計算し、それを3日で平均したものが%D、さらに平均したものがスロー%Dです。
Q. 20以下は買い、80以上は売りで合っていますか?
A. 方向としては合っていました。スロー%D20未満の20営業日後は+1.607%、80以上は+0.997%。全銘柄平均の+1.299%を挟んで、低い水準ほど高いリターンという並びです。
Q. ゴールデンクロスとデッドクロス、どちらが良かったですか?
A. デッドクロスでした。%Kが%Dを上抜けたゴールデンクロスの5営業日後は+0.271%、下抜けたデッドクロスは+0.343%。翌日終値の勝率もゴールデンクロス45.7%に対しデッドクロス49.9%です。
Q. 最も成績が良かった組み合わせは何ですか?
A. 売られすぎ圏(%Dが20未満)で起きたデッドクロスです。5営業日後+0.564%、20営業日後+1.827%・勝率56.0%。売られすぎのところで、さらに売りシグナルが出た場面がいちばん報われていました。
Q. 最も成績が悪かった組み合わせは何ですか?
A. 買われすぎ圏(%Dが80以上)で起きたゴールデンクロスです。5営業日後+0.142%、20営業日後+0.920%。買われすぎのところで買いシグナルが出た場面が、最も分の悪い入り方でした。
Q. この結果は特定の日の影響を受けていませんか?
A. 売られすぎ圏でのゴールデンクロスは、発生が多かった上位3日が全体の2.6%を占めていました。その3日を除くと5営業日後は+0.421%から+0.299%まで落ちます。ゴールデンクロス全体では変化が小さく、影響は限定的でした。
Q. ストキャスティクスは使えないということですか?
A. 検証したのは「その日に買う」という単純なルールだけです。今回わかったのは、クロスという合図よりも、その銘柄がどの水準にいるかのほうがリターンとの関係が強かった、ということです。指標を見るときは、線の交差より位置に目を向けたほうが実態に近くなります。
8.まとめ
4,015,079件を数え直してわかったことを整理します。
- 水準の見方は正しいものでした。20営業日後で20未満+1.607%、80以上+0.997%と、きれいな右肩下がりになります
- クロスの見方は裏返っていました。ゴールデンクロスの5営業日後+0.271%に対し、デッドクロスは+0.343%です
- 最良は「売られすぎ圏でのデッドクロス」(20営業日後+1.827%・勝率56.0%)、最悪は「買われすぎ圏でのゴールデンクロス」(+0.920%)でした
- 効いていたのはクロスではなくゾーンです。まず水準で大きく分かれ、その中でクロスの向きが小さな差をつけるという構造になっています
- 売られすぎ圏の好成績には暴落の戻りが含まれます。発生上位3日を除くと20営業日後は+1.622%から+1.435%まで落ちます
2本の線が交差する瞬間は、チャート上でとても目立ちます。だからこそ売買の合図として使いたくなるのだと思います。
ただ数字が示していたのは、交差そのものにはほとんど情報がなく、その銘柄がどこまで下げているかのほうがずっと重要だったということでした。指標を見るときは、線が交わったかどうかより、いま何合目にいるのかに目を向けてみてください。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!