RSIは、株価チャートのソフトを開けばたいてい初期設定で表示される指標です。「30以下で売られすぎ、70以上で買われすぎ」という覚え方も広く知られています。ただ、その水準で実際に反転していたのかを数字で確かめた人は、意外と少ないのではないでしょうか。
東証全銘柄について、2022年10月3日から2026年8月8日までの4,014,014件(4,801銘柄・942営業日)の日足からRSI(14)を計算し、水準ごとにその後のリターンを集計しました。
結論を先に述べます。「RSIが低いほど、そのあとのリターンは高い」という傾向自体は確認できました。RSI20〜30の20営業日後は+2.629%で、全銘柄平均の+1.299%を1.3ポイント上回っています。
ただし、いちばん成績がよく見えるRSI20未満は別物でした。+5.469%という数字の大半は、2024/08/05と2025/04/07という暴落のあった数日に支えられています。その3日を除くと+1.395%まで落ち、平均とほぼ変わらなくなります。一方「70以上は売り」のほうは、そもそも裏づけが見つかりませんでした。
執筆者

1.検証ルール
計算の手順をすべて開示します。
- データ:東証全銘柄の日足(株式分割の影響を除いた調整後株価)。出来高がゼロの日は除外
- 期間:2022/10/03〜2026/08/08(942営業日・4,801銘柄・4,014,014件)
- RSIの計算:期間14日。前日比の上昇幅と下落幅をワイルダー方式(指数平滑)で平均し、RSI=100−100÷(1+上昇平均÷下落平均)
- リターン:翌日寄付き(当日終値→翌日始値)、翌日終値(当日終値→翌日終値)、5営業日後、20営業日後の4つ
- 層別:25日移動平均線の上か下かでも分けて集計
- 頑健性の確認:各水準について、その水準の発生が多かった上位3営業日を除いて再集計
最後の項目を必ず入れているのには理由があります。極端な指標値は、市場全体が急落した日に一斉に発生します。そういう日が数日あるだけで、平均値は大きく動いてしまうからです。
2.RSIの分布を確認する
本題に入る前に、RSIがどのくらいの頻度でどの水準を取るのかを見ておきます。
4,014,014件の中央値は50.8でした。下位25%が43.4、上位25%が58.9です。教科書的な「売られすぎ」の目安である30を下回るのは全体の約3.2%、70を上回るのは約6.4%にすぎません。
さらに極端な20未満となると16,660件、全体の0.42%です。RSIが20を割るのは、日常的に出会う状況ではありません。
3.水準別に見た、その後のリターン
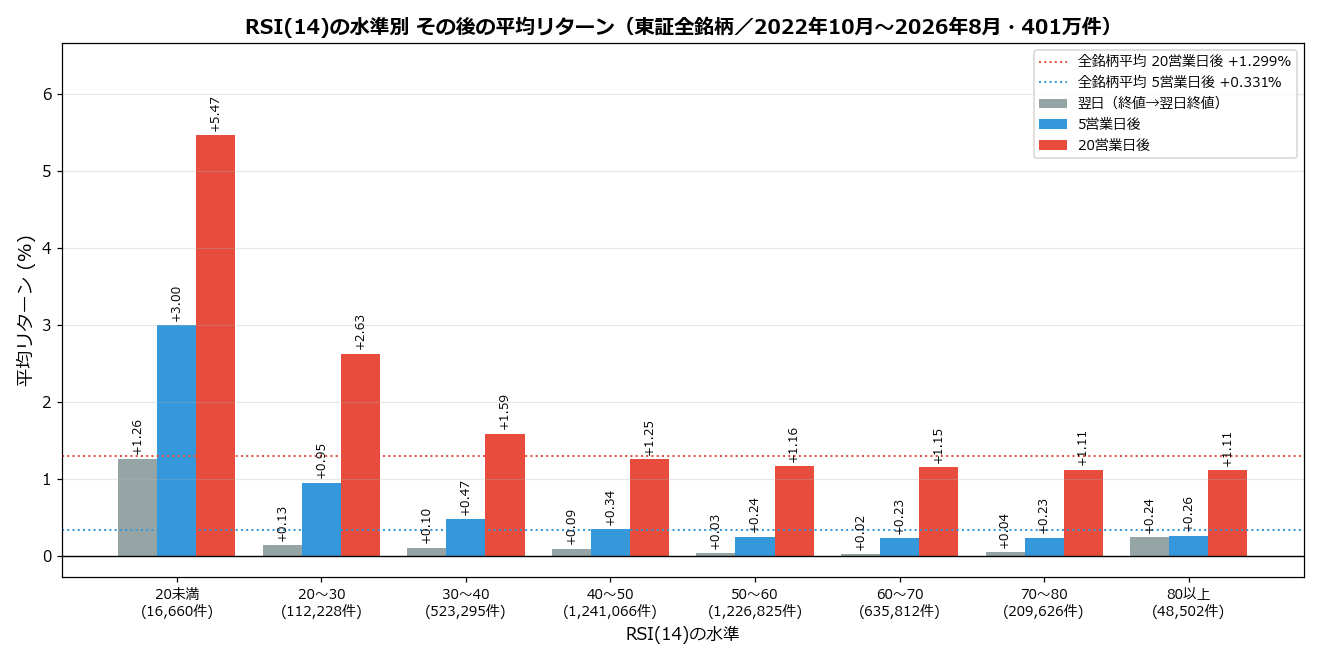
RSIを10刻みで区切り、その日の終値で買ったとして翌日・5営業日後・20営業日後のリターンを集計しました。
※画像はクリックすると拡大してご覧いただけます
| RSI(14) | 件数 | 翌日寄付き | 翌日終値 | 勝率 | 5営業日後 | 勝率 | 20営業日後 | 勝率 |
|---|---|---|---|---|---|---|---|---|
| 20未満 | 16,660 | +0.839% | +1.257% | 53.9% | +2.998% | 58.5% | +5.469% | 62.2% |
| 20〜30 | 112,228 | +0.128% | +0.131% | 50.0% | +0.949% | 54.7% | +2.629% | 58.6% |
| 30〜40 | 523,295 | +0.121% | +0.103% | 49.8% | +0.470% | 53.4% | +1.587% | 55.5% |
| 40〜50 | 1,241,066 | +0.113% | +0.091% | 48.5% | +0.342% | 52.0% | +1.252% | 53.5% |
| 50〜60 | 1,226,825 | +0.067% | +0.029% | 47.2% | +0.242% | 50.3% | +1.160% | 52.7% |
| 60〜70 | 635,812 | +0.068% | +0.018% | 47.0% | +0.226% | 49.6% | +1.150% | 52.5% |
| 70〜80 | 209,626 | +0.122% | +0.042% | 46.6% | +0.231% | 48.7% | +1.115% | 51.8% |
| 80以上 | 48,502 | +0.445% | +0.236% | 43.7% | +0.260% | 45.6% | +1.109% | 48.8% |
| 全銘柄平均 | 4,014,014 | +0.101% | +0.067% | 48.0% | +0.331% | 51.1% | +1.299% | 53.4% |
20営業日後の列を上から下へたどると、+5.469%、+2.629%、+1.587%……と、RSIが上がるにつれてなだらかに下がっていきます。RSIが低い銘柄ほど、その後のリターンは高い。方向としては教科書どおりです。
ただし勝率にも目を向けてください。RSI20未満の翌日終値の勝率は53.9%。半分をわずかに超える程度です。平均リターンが大きいのは、当たったときの上げ幅が大きいからであって、当たる確率が高いからではありません。
もう1つ、全水準で翌日寄付きのリターンが翌日終値を上回っています。RSI20未満では寄付き+0.839%に対し終値まで持つと+1.257%。高く寄って、その後は伸びないという形です。
4.「RSI30以下は買い」はどこまで本当か
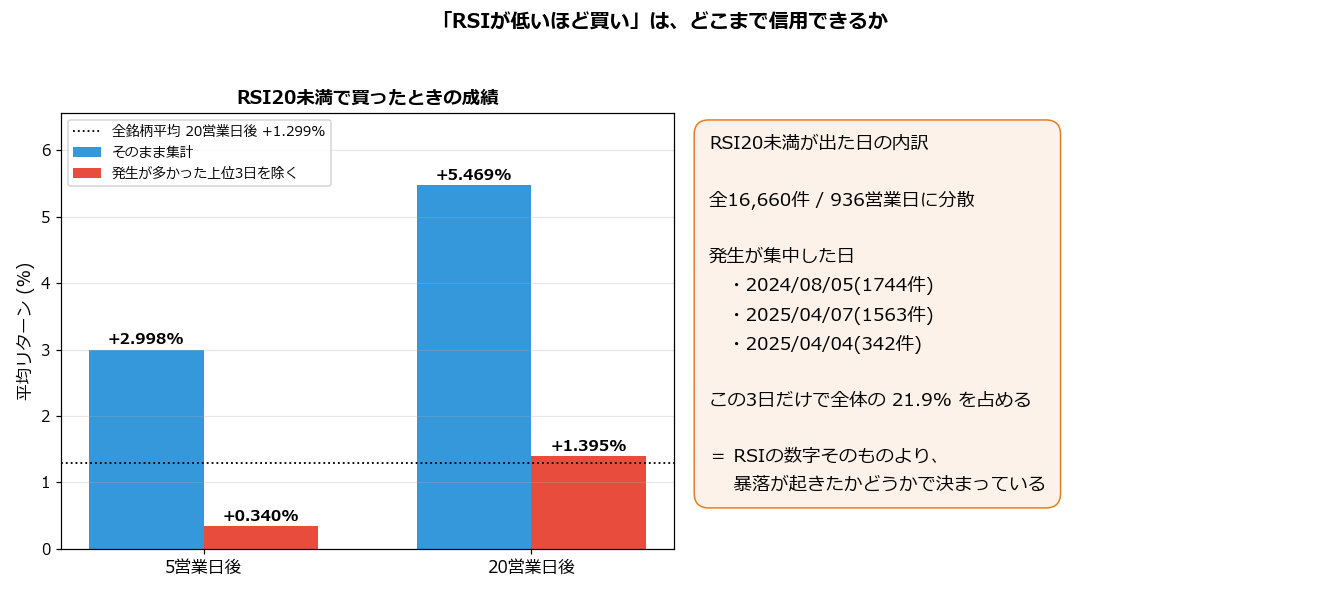
ここからが本題です。最も成績がよく見えるRSI20未満について、発生した日を調べました。
※画像はクリックすると拡大してご覧いただけます
16,660件は936営業日に分散しているように見えますが、上位3日だけで全体の21.9%を占めていました。内訳は2024/08/05(1744件)、2025/04/07(1563件)、2025/04/04(342件)です。いずれも市場全体が急落した日にあたります。
この3日を除いて集計し直すと、どうなるか。
| RSIの水準 | 件数 | 20営業日後 | 発生上位3日を除くと | 変化 |
|---|---|---|---|---|
| RSI 20未満 | 16,660 | +5.469% | +1.395% | -4.074pt |
| RSI 20〜30 | 112,228 | +2.629% | +2.007% | -0.622pt |
| RSI 30〜40 | 523,295 | +1.587% | +1.500% | -0.087pt |
| RSI 70〜80 | 209,626 | +1.115% | +1.075% | -0.040pt |
| RSI 80以上 | 48,502 | +1.109% | +1.067% | -0.042pt |
RSI20未満は+5.469%から+1.395%へ。全銘柄平均+1.299%との差がほぼ消えました。5営業日後も+2.998%から+0.340%へと落ちています。
つまり「RSIが20を割ったから反発した」のではなく、「暴落があったから一斉にRSIが20を割り、そのあと市場全体が戻った」と読むほうが自然です。RSIという指標が反発を予測していたわけではありません。
一方、RSI20〜30は+2.629%から+2.007%への低下にとどまり、平均を大きく上回ったままです。30〜40も+1.500%を保っています。使えるとすれば、振り切れた20未満ではなく、その手前の20〜40のゾーンだと言えます。
5.「RSI70以上は売り」と、RSIが低い銘柄の正体
買われすぎ側も確認します。RSI70〜80の20営業日後は+1.115%、80以上でも+1.109%。どちらもプラスです。
全銘柄平均+1.299%と比べるとわずかに低いものの、その差は0.2ポイント弱にすぎません。売買コストを引けば消えてしまう水準です。「買われすぎだから下がる」という形は確認できませんでした。
なお80以上は上位3日を除いても+1.067%とほとんど変わりません。こちらは特定の日に依存していない、安定した結果です。安定して「差がない」ことが確かめられた、ということになります。
もう1つ押さえておきたい事実があります。RSI20未満の16,660件のうち、25日移動平均線を上回っていたのはわずか14件でした。残りはすべて25日線の下です。
当然といえば当然で、RSIが低いということは直近14日間の下げ幅が上げ幅を大きく上回っている状態です。そんな銘柄が移動平均線の上にいるはずがありません。
これは、RSIによる逆張りが「下降トレンドの最中に買う」行為とほぼ同義であることを意味します。RSI30〜40の帯でも、25日線の上にいるのは522,330件に対し965件だけです。指標の数字を見る前に、その銘柄がどんな状態に置かれているかを一度確認してみてください。
6.この検証の限界
結果を使う前に、次の点をご承知おきください。
- 売買コストを含みません。手数料やスプレッド、実際に約定できるかは考慮していません。差が1ポイント前後の議論では、コストの影響は無視できません
- 観測が重なっています。同じ銘柄の連日のデータや、同じ日の多数の銘柄が含まれるため、4,014,014件が独立した試行というわけではありません
- 上場廃止の扱い。データが途切れた銘柄のその後は追えていません
- 平均は分布の中心にすぎません。RSI20未満の勝率が62.2%ということは、20営業日後に下げていたケースが37.8%あったということです
7.よくある質問(FAQ)
Q. RSIは何日で計算するのが一般的ですか?
A. 14日が最も一般的で、本記事も14日で計算しました。日数を短くすると振れ幅が大きくなり、シグナルの回数は増えますが精度は落ちやすくなります。長くすると反応が鈍くなります。期間を変えれば「30以下」という同じ言葉でも意味する状況が変わる、という点は押さえておいてください。
Q. 「RSI30以下は買い」は正しいのですか?
A. 方向としては合っていました。RSI30未満の20営業日後は20〜30の帯で+2.629%と、全銘柄平均の+1.299%を上回っています。ただし20未満の極端な水準は事情が違い、発生が多かった上位3日を除くと+5.469%から+1.395%まで落ちて、平均との差が消えます。
Q. 「RSI70以上は売り」は成り立っていましたか?
A. はっきりした裏づけはありませんでした。RSI70〜80の20営業日後は+1.115%、80以上でも+1.109%とプラスです。全銘柄平均+1.299%をわずかに下回るものの、その差は0.2ポイント程度で、「買われすぎだから下げる」と言える大きさではありません。
Q. RSIが20を下回るのは、どんなときですか?
A. 検証期間中、RSI20未満は全4,014,014件のうち16,660件(0.42%)でした。しかもその21.9%が2024/08/05と2025/04/07など3日に集中しています。個別銘柄の事情というより、市場全体が急落した日に一斉に発生する数字です。
Q. RSIが低い銘柄は、下降トレンドの銘柄ということですか?
A. ほぼそのとおりです。RSI20未満の16,660件のうち、25日移動平均線を上回っていたのはわずか14件でした。RSIが低いという状態は、実質的に「25日線を割り込んで下げている最中」とほぼ同じ意味になります。逆張りの是非を考えるときは、この点を忘れないでください。
Q. 翌日の寄付きだけリターンが高いのはなぜですか?
A. RSI20未満では翌日寄付きが+0.839%なのに対し、翌日終値までだと+1.257%です。寄り付きで買い戻しが入って高く始まり、その後は上値が重くなる形が平均的な姿でした。寄り付きで飛びつく買い方は、この差の分だけ不利になります。
Q. RSIだけで売買の判断をしてよいですか?
A. 本記事で確認できた差は、20営業日後でおおむね1〜2ポイントの範囲でした。売買コストや、実際にその値段で約定できるかまで考えると、単独の判断材料としては心もとない大きさです。トレンドの向きや出来高など、別の材料と組み合わせて使うことをおすすめします。
8.まとめ
4,014,014件を数え直してわかったことを整理します。
- 「RSIが低いほど、その後のリターンが高い」は事実でした。20営業日後で見ると、RSI20〜30が+2.629%、80以上が+1.109%と、水準に沿ってなだらかに下がります
- ただしRSI20未満は暴落の産物です。21.9%が3日に集中し、その3日を除くと+1.395%まで落ちて平均との差が消えます
- 使えるのは20〜40のゾーンでした。上位3日を除いても20〜30は+2.007%、30〜40は+1.500%を保っています
- 「70以上は売り」は確認できませんでした。70〜80も80以上も20営業日後はプラスで、平均との差は0.2ポイント弱です
- 翌日は高く寄って伸びません。全水準で寄付きのリターンが終値までのリターンを上回っています。寄り付きの飛びつき買いは不利です
RSIは、値動きの勢いを0から100の数字に直してくれる便利な道具です。ただ「30で買い、70で売り」という覚え方をそのまま当てはめると、実態からはずれます。数字が示していたのは、ほどほどに売られた銘柄には優位性があるが、振り切れた数字は暴落の記録にすぎないという姿でした。
指標が極端な値を示したときほど、その数字が何件のデータから作られていて、それがいつ発生したのかを確かめてみてください。平均値だけを見ていると、たった数日の出来事を法則と取り違えてしまいます。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!