「セル・イン・メイ(5月に売れ)」。相場を長く見ている方なら、一度は耳にした格言ではないでしょうか。夏場は株価が伸びず、秋から春にかけてのほうが上がりやすい、という経験則です。
この格言が日本株に当てはまるのかを、実際のデータで確かめました。東証全銘柄の日足から、2014年4月末〜2026年4月末の12年を「5月〜10月(夏半期)」と「11月〜翌4月(冬半期)」に分け、96,843件(銘柄×半期・5,261銘柄)の半年間のリターンを集計しています。
結論を先に述べます。全銘柄の平均では、夏半期+6.742%、冬半期+4.340%と、夏のほうが高い結果でした。格言とは逆です。ところが年別に見ると冬が上回ったのは12年中6年にとどまり、差の大半は2017年・2019年・2021年の3年が作っていました。この3年を除くと、夏+5.746%、冬+7.714%と勝ち負けが入れ替わります。
つまり「5月に売れば有利」とも「夏は買い場」とも言い切れず、年ごとの相場環境で結果が大きく変わる、というのが今回の答えです。
執筆者

1.検証ルール
集計条件をすべて開示します。
- データ:東証全銘柄の日足終値(株式分割の影響を除いた調整後株価)
- 夏半期:4月末の終値で買い、10月末の終値で売った場合のリターン。冬半期:10月末の終値から翌年4月末の終値まで
- 期間:2014年4月末〜2026年4月末。夏半期12回・冬半期12回の計12サイクル(最新の2026年夏半期は、まだ終わっていないため含めていません)
- 月末:その月の最終営業日。銘柄ごとにその日の終値を使い、月末まで値が付かなかった銘柄(上場廃止など)はその期間の観測から外しました
- 集計単位:銘柄×半期を1件とし、全銘柄を同じ重みで平均しています(時価総額の加重平均ではありません)
- 観測件数:夏半期48,309件、冬半期48,534件(合計96,843件)
日経平均やTOPIXのような指数ではなく、東証全銘柄を平等に並べた平均です。小型株の動きも同じ重みで入るため、指数の動きとは違いが出る点にご注意ください。
2.全体の結果:夏半期のほうが高かった
まず12年分をすべて合わせた結果です。
| 区分 | 観測件数 | 平均 | 中央値 | 勝率 |
|---|---|---|---|---|
| 夏半期(5〜10月) | 48,309 | +6.742% | +2.103% | 55.7% |
| 冬半期(11月〜翌4月) | 48,534 | +4.340% | +0.940% | 52.3% |
平均は夏半期+6.742%、冬半期+4.340%で、夏のほうが2.402ポイント高くなりました。中央値でも夏+2.103%、冬+0.940%と夏が上回り、差は1.163ポイントです。勝率(半年後にプラスだった銘柄の割合)も夏55.7%、冬52.3%と、夏のほうが高くなっています。
平均が半年で+6.7%と大きく出るのは、この12年が全体として上昇相場だったことに加え、値上がり率の大きい少数の銘柄が平均を押し上げるためです。中央値のほうが実感に近い数字と言えます。
各年の全銘柄平均をそのまま平均すると、夏+6.784%、冬+4.359%です。これを複利でつなげると、夏半期だけに投資し続けた場合は2.11倍、冬半期だけに投資し続けた場合は1.58倍、1年中持ち続けた場合は3.34倍になります(全銘柄平均の単純な試算で、売買コストや税金は含みません)。
「5月に売って10月に戻る」という運用は、夏の上昇分を捨てることになります。この12年に限れば、1年中持ち続けた3.34倍に対し、冬だけの1.58倍は大きく見劣りしました。
3.年別に見ると、勝ち負けは6勝6敗
平均だけを見ると夏が優勢ですが、年ごとに分けると景色が変わります。
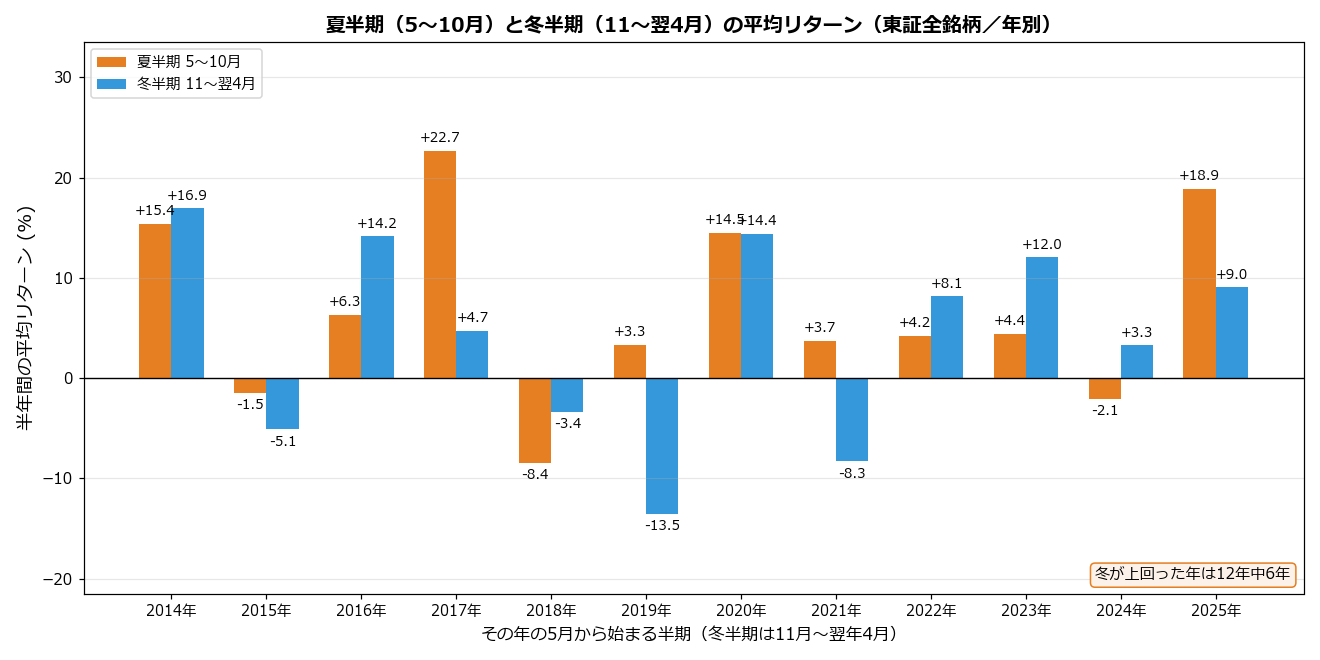
※画像はクリックすると拡大してご覧いただけます
| サイクル | 夏半期 | 冬半期 | 差(冬−夏) |
|---|---|---|---|
| 2014年5月〜2015年4月 | +15.385% | +16.927% | +1.542% |
| 2015年5月〜2016年4月 | -1.455% | -5.115% | -3.659% |
| 2016年5月〜2017年4月 | +6.315% | +14.167% | +7.852% |
| 2017年5月〜2018年4月 | +22.682% | +4.718% | -17.965% |
| 2018年5月〜2019年4月 | -8.434% | -3.394% | +5.039% |
| 2019年5月〜2020年4月 | +3.311% | -13.544% | -16.856% |
| 2020年5月〜2021年4月 | +14.491% | +14.387% | -0.105% |
| 2021年5月〜2022年4月 | +3.700% | -8.287% | -11.987% |
| 2022年5月〜2023年4月 | +4.204% | +8.135% | +3.931% |
| 2023年5月〜2024年4月 | +4.423% | +12.027% | +7.604% |
| 2024年5月〜2025年4月 | -2.089% | +3.257% | +5.346% |
| 2025年5月〜2026年4月 | +18.873% | +9.031% | -9.842% |
冬半期が夏半期を上回ったのは、12年中6年でした。ちょうど半々です。夏半期の平均がプラスだったのは12年中9年、冬半期は8年でした。
目立つのは年による振れの大きさです。2017年は夏半期+22.682%に対して冬半期+4.718%、2019年は夏半期+3.311%に対して冬半期-13.544%でした。逆に2016年は夏半期+6.315%、冬半期+14.167%と冬が圧倒しています。
表で背景を灰色にした3年(2017年・2019年・2021年)は、夏と冬の差が特に大きかった年です。次の章で、この3年の影響を確かめます。
4.差を作ったのは3年だけ――頑健性チェック
結果が一部の年に集中していないかを確かめるため、夏と冬の差(冬−夏)の絶対値が大きかった上位3年を除いて、再集計しました。
※画像はクリックすると拡大してご覧いただけます
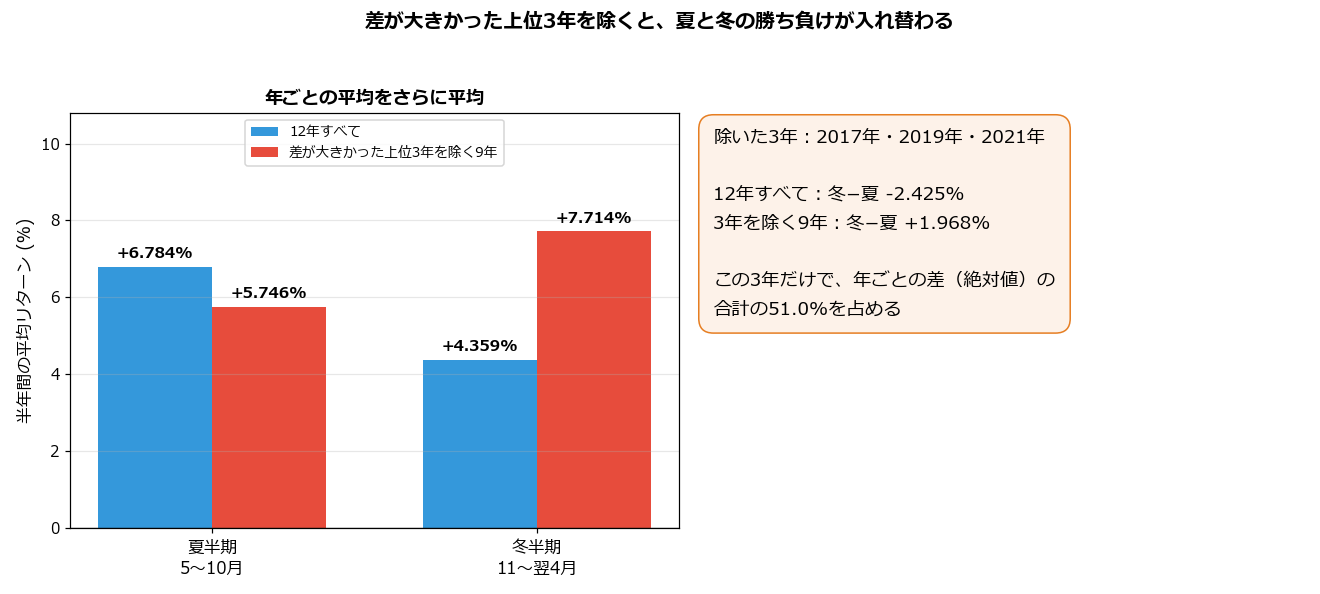
差が大きかったのは、2017年・2019年・2021年です。この3年の差(冬−夏)は、2017年-17.965%、2019年-16.856%、2021年-11.987%。この3年だけで、12年分の差(絶対値)の合計の51.0%を占めていました。
12年すべてを含めた差(冬−夏)は-2.425%ですが、3年を除いた9年では+1.968%と、符号が逆になります。夏半期の平均は+5.746%、冬半期の平均は+7.714%です。3年を除いた9年のうち、冬が上回った年は6年でした。
つまり「夏のほうが高い」という平均値は、特定の年の影響で生まれていたことになります。この3年に共通するのは、冬半期の成績が悪かったこと、または夏半期が大きく伸びたことです。
- 2017年は夏半期が+22.682%と12年で最も高く、冬半期は+4.718%にとどまりました
- 2019年は冬半期(2019年11月〜2020年4月)が-13.544%と大きく下げました。この期間には2020年2月(-14.372%)と3月(-9.013%)の急落が含まれます
- 2021年は冬半期が-8.287%と下げた一方、夏半期は+3.700%でした
さらに、月単位で見ても極端な月が目立ちます。全銘柄平均が最も上がった月は2020年5月の+9.929%、最も下げた月は2020年2月の-14.372%で、どちらも2020年のコロナ禍の前後に集まっています。2020年5月は、まさに「5月に売れ」を実行した人が見逃した大幅な上昇でした。
ここで日足の検証との違いを補足します。日足の検証では、極端な数日に発生が集中していないかを確かめます。今回は半年単位なので、集中を確かめる単位は日ではなく「年」です。12年しかないため、3年でも全体の4分の1にあたりますが、それで結論が逆転するという事実は軽く見られません。
5.月別に見ると:最も強いのは11月
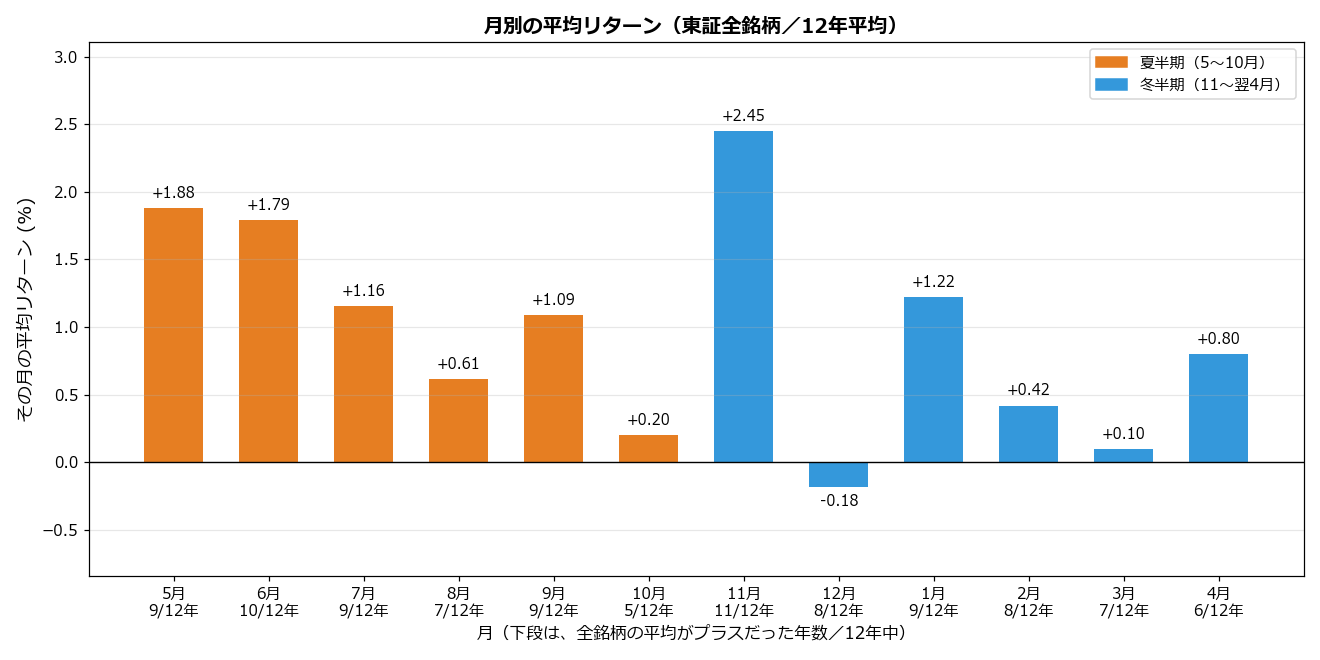
半期ではなく、月ごとの平均も見ておきましょう。各月の全銘柄の平均リターンを、12年分でならしています。
※画像はクリックすると拡大してご覧いただけます
最も高いのは11月の+2.452%で、全銘柄の平均がプラスだったのは12年中11年です。ハロウィン効果と呼ばれる「冬の入口は強い」という感覚とは、この点で一致します。
一方、最も低いのは12月の-0.185%でした。12月は最悪の年に-13.210%(2018年12月)まで下げています。冬半期なのに、12月は平均がマイナスです。
夏半期の月を見ると、5月は+1.883%(12年中9年でプラス)、6月は+1.789%(10年)と、「5月に売れ」の舞台である5月・6月は、平均ではむしろ強い月でした。弱いのは10月で、+0.199%・プラスだった年は5年にとどまります。
各月の平均を足し合わせると、夏の6か月で+6.731%、冬の6か月で+4.808%です。夏が上回る点は、半期の集計と同じ結果です。
月別に見ると、「夏は弱い」より「11月は強く、10月と12月は弱い」というほうが、このデータに近い表現でした。ただし12年分の月別平均は、1つの月につき12回の観測しかありません。傾向を見る目安にとどめてください。
6.規模別の違いと、この検証の限界
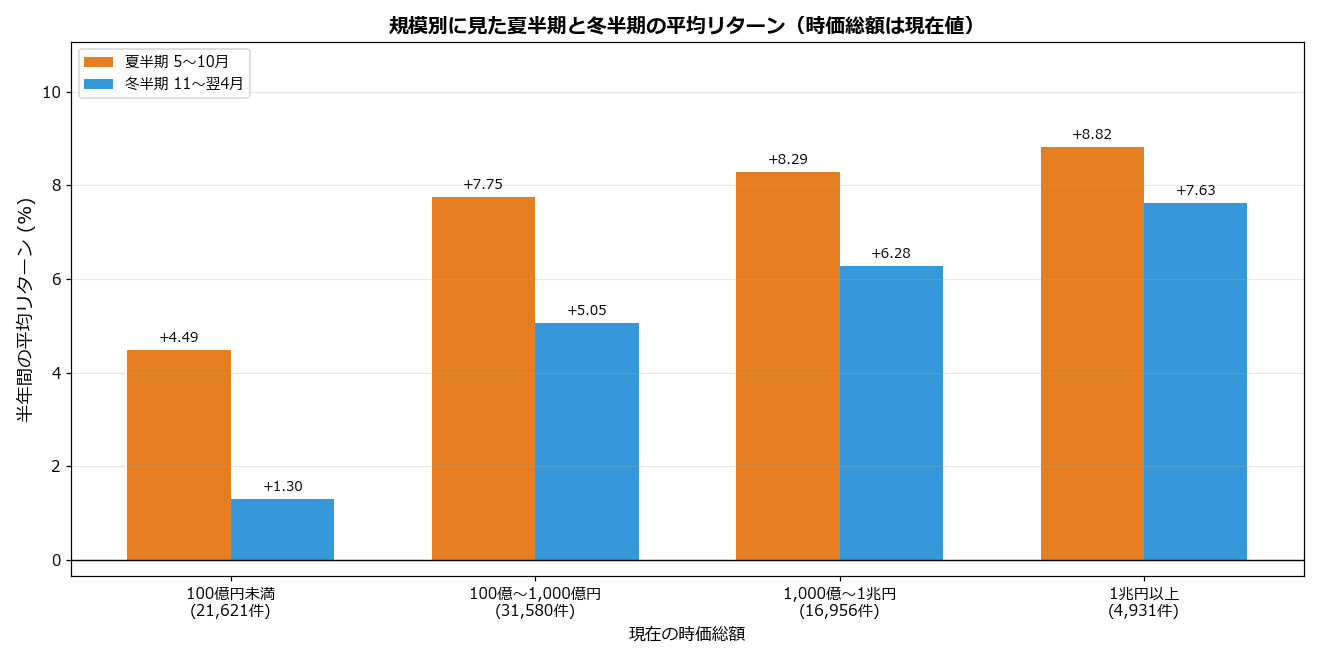
最後に、銘柄の規模で違いがあるかを確認します。時価総額は現在の値を使っています。
※画像はクリックすると拡大してご覧いただけます
| 現在の時価総額 | 観測件数 | 夏半期 | 冬半期 | 差(平均) | 差(中央値) | 冬が上回った年 |
|---|---|---|---|---|---|---|
| 100億円未満 | 21,621 | +4.485% | +1.300% | -3.185% | -1.210% | 7年 |
| 100億〜1,000億円 | 31,580 | +7.750% | +5.050% | -2.700% | -1.128% | 5年 |
| 1,000億〜1兆円 | 16,956 | +8.287% | +6.275% | -2.012% | -1.787% | 7年 |
| 1兆円以上 | 4,931 | +8.819% | +7.627% | -1.192% | -0.047% | 7年 |
平均では、4つの区分すべてで夏のほうが高くなりました。差(冬−夏)が最も大きいのは100億円未満の-3.185%で、最も小さいのは1兆円以上の-1.192%です。1兆円以上は中央値で見ると差(冬−夏)が-0.047%で、夏と冬がほとんど変わりません。
年別の勝ち負けは区分によって違い、冬が上回った年数は100億円未満で12年中7年、100億〜1,000億円で5年、1,000億〜1兆円で7年、1兆円以上で7年でした。平均では夏が高いのに、勝った年の数では冬が上回る区分もあるのは、夏が大きく勝った年の差が大きかったためです。
業種別では、観測が十分ある22業種のうち、冬のほうが高かったのは4業種だけでした。夏との差が最も大きかったのは情報・通信業(夏+8.480%、冬+2.811%)、次いでガラス・土石製品です。冬が上回った業種の筆頭は医薬品(夏+1.723%、冬+4.359%)でした。
この結果を使う前に、次の点をご承知おきください。
- 独立した観測は12サイクルです。銘柄は同じ年に同じ相場環境で動くため、96,843件という件数ほどの証拠にはなりません
- 上場廃止の扱い。月末まで値が付かなかった銘柄は観測から外しているため、実際より成績が良く出ている可能性があります。夏・冬の両方に影響するため比較への影響は小さいと見られますが、確かめてはいません。数字自体は割り引いて見てください
- 時価総額は現在値。現在上場している銘柄の規模で分けており、生存バイアスがあります。帯をまたいだ比較は目安にとどめてください
- 全銘柄の単純平均。日経平均やTOPIXとは違い、小型株の影響が大きく出ます
- 売買コスト・税金を含みません。年2回の入れ替えにかかる手数料やスプレッド、約定できるかどうかも考慮していません
- 理由は断定できません。夏と冬の差の原因について、データから言えるのは結果だけです
7.よくある質問(FAQ)
Q. セル・イン・メイとはどういう格言ですか?
A. 「5月に売って相場から離れ、秋に戻ってこい」という趣旨の相場格言で、英国発祥とされています。夏場(5〜10月)は株価の上昇が鈍く、冬場(11〜翌4月)のほうが成績が良い、という経験則を表しています。ハロウィン効果とも呼ばれます。
Q. 日本株でも5月に売るべきですか?
A. 今回の12年のデータでは、全銘柄の平均で夏半期+6.742%、冬半期+4.340%と、むしろ夏のほうが高い結果でした。ただし年別に見ると冬が上回ったのは12年中6年で、5月に必ず売るべきとも、売る必要がないとも言い切れません。
Q. 11月が強いと言えますか?
A. 12年の平均で11月は+2.452%と12か月で最も高く、全銘柄の平均がプラスだったのは12年中11年でした。傾向としては目立ちますが、理由まではデータから断定できません。
Q. 夏のほうが高いのに、なぜ「5月に売れ」と言われるのですか?
A. 差を作っているのが特定の年だからです。夏が大きく上回った2017年・2019年・2021年の3年を除くと、冬は+7.714%、夏は+5.746%と逆転します。年によって勝ち負けが入れ替わるため、格言が語り継がれる余地があると読めます。
Q. 小型株でも結果は同じですか?
A. 時価総額の現在値で4つに分けても、平均では4区分すべてで夏のほうが高くなりました。差が最も大きいのは100億円未満の-3.185%(冬−夏)、最も小さいのは1兆円以上の-1.192%です。ただし時価総額は現在値で、過去の規模とは一致しません。
Q. 12年分のデータで十分ですか?
A. 十分とは言えません。銘柄の件数は96,843件ありますが、同じ年の銘柄は同じ相場環境で動くため、独立した観測は12サイクル分しかありません。上位3年を除く9年で結論が入れ替わることからも、慎重に見る必要があります。
Q. これから迎える冬半期(11〜翌4月)は上がりますか?
A. 予測はできません。12年のうち冬半期の全銘柄平均がプラスだったのは8年で、マイナスの年が4年ありました。最悪の-13.544%まで下がった年もあります。季節だけで売買を決めず、損失を限定する準備を優先してください。
8.まとめ
96,843件(銘柄×半期)を12年分数え直してわかったことを整理します。
- 全銘柄の平均では夏半期のほうが高い:夏+6.742%、冬+4.340%。中央値・勝率でも夏が上回りました
- 年別では6勝6敗:冬が上回ったのは12年中6年。勝ち負けは年ごとに入れ替わります
- 差を作ったのは3年:2017年・2019年・2021年の3年だけで、差の絶対値の合計の51.0%を占め、除くと夏+5.746%、冬+7.714%と逆転しました
- 月別では11月が最も強く(+2.452%)、12月と10月が弱い。「5月・6月」は平均ではむしろ強い月でした
- 規模別でも傾向は同じ:4区分すべてで夏のほうが高く、大型株ほど差が小さくなりました
「5月に売れ」という格言は、日本株のこの12年のデータでは、夏半期を丸ごと避けるほどの根拠は見つかりませんでした。一方で「夏のほうが儲かる」と言い切れるほどでもありません。どちらの結論も、数年の相場環境で簡単に入れ替わる程度の差だったからです。
季節の格言は、結果を覚えていやすい形にまとめたものです。覚えやすいぶん、例外の年は記憶から消えがちです。「この格言が外れた年があったか」を数えてから使うかどうかを決める、という習慣をおすすめします。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!