銘柄を選ぶとき、同じ業種の中で比べるという方法があります。半導体なら半導体の中で、銀行なら銀行の中で、いちばん強いものを買う。相対的に強い銘柄には資金が集まりやすい、という考え方です。
一方で「同業の中で出遅れている銘柄を拾う」という正反対の考え方もあります。どちらが正しいのでしょうか。
東証全銘柄について、2022年10月3日から2026年8月8日までの3,579,032件(4,122銘柄・942営業日・31業種)を、業種内の順位で5つに分けて集計しました。
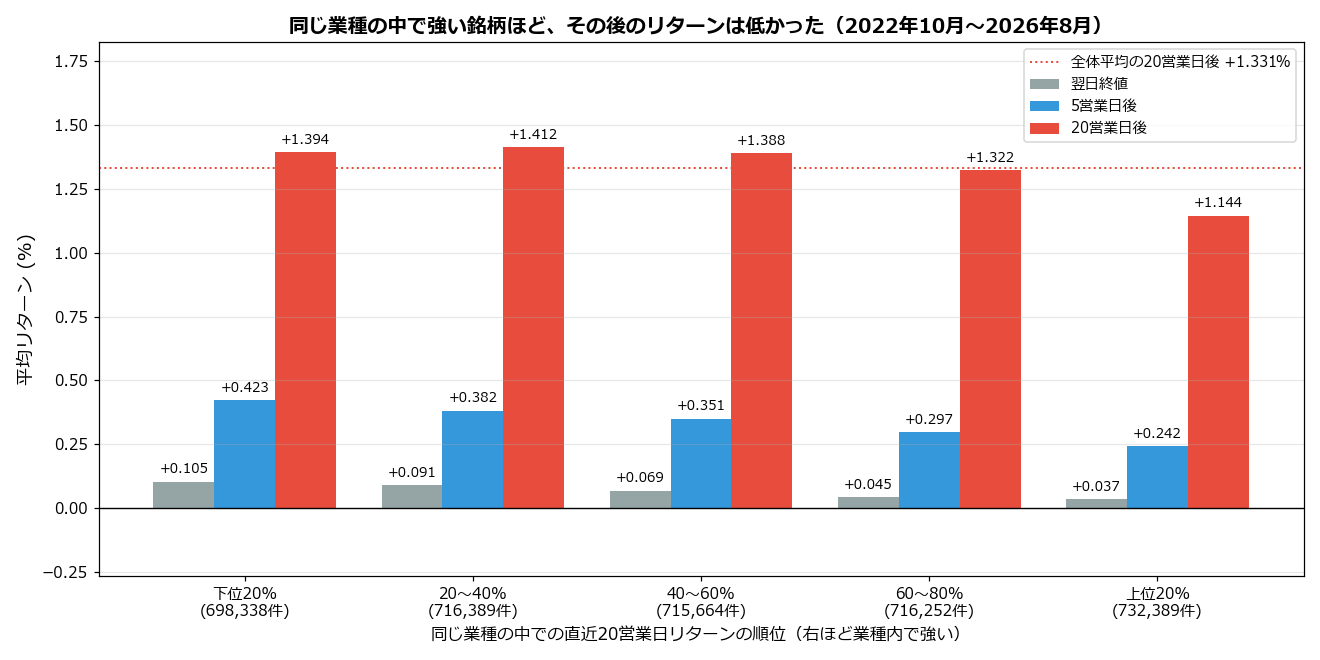
結論を先に述べます。業種内で強い銘柄を買うのは、不利でした。上位20%の20営業日後は+1.144%・勝率50.2%で、全体平均の+1.331%を下回ります。
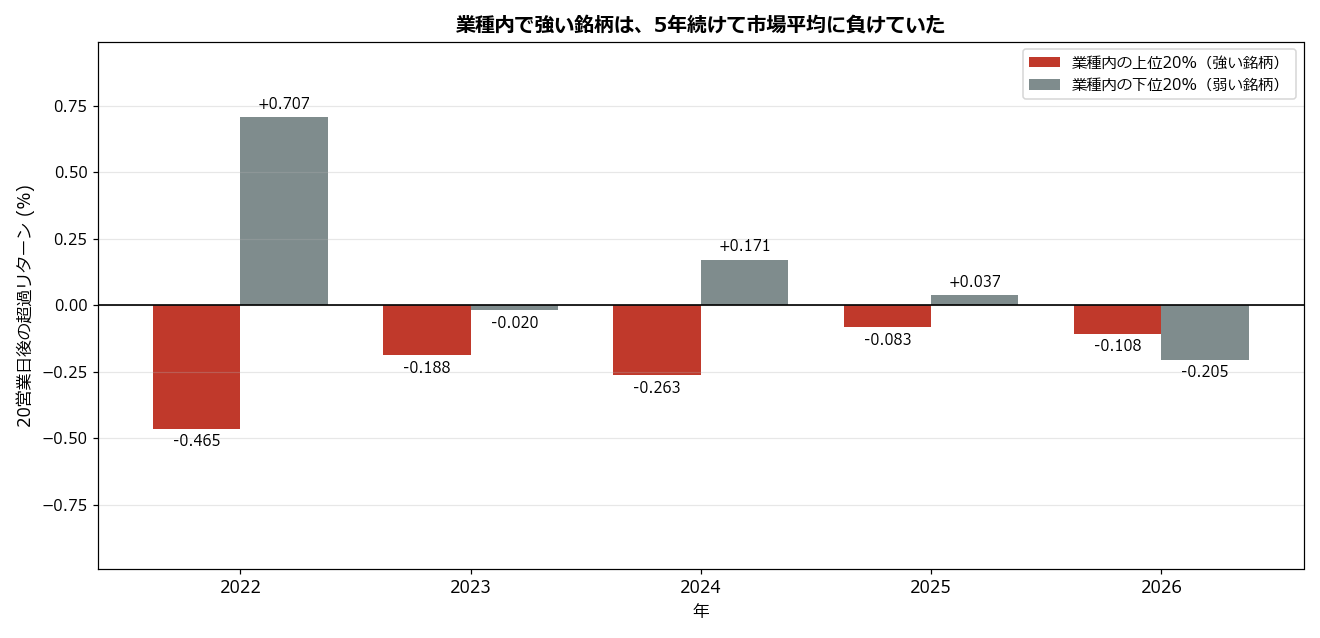
しかもこの傾向は、検証したすべての年で一貫していました。年によって効いたり効かなかったりする話ではありません。
執筆者

1.検証ルール
集計条件をすべて開示します。
- データ:東証全銘柄の日足終値(株式分割の影響を除いた調整後株価)。出来高がゼロの日は除外
- 期間:2022/10/03〜2026/08/08(942営業日・4,122銘柄)
- 業種:東証33業種。分類が不明な銘柄は除外
- 相対強さ:直近20営業日のリターンを、同じ日・同じ業種の中で順位づけしパーセンタイルに変換
- 区分:下位20%/20〜40%/40〜60%/60〜80%/上位20%
- 除外:業種内の銘柄数が10未満の日(順位が不安定なため)
- 超過リターン:その銘柄のリターン −(同じ日の全対象銘柄の平均リターン)
超過リターンを主指標にしている理由は、相場全体の動きを打ち消すためです。上昇した日は強い銘柄も弱い銘柄も上がるため、そのまま比べると選別の効果が見えなくなります。
2.業種内の順位別に見た結果
※画像はクリックすると拡大してご覧いただけます
| 業種内の順位 | 件数 | 翌日 | 勝率 | 5営業日後 | 20営業日後 | 勝率 | 20日後の超過 |
|---|---|---|---|---|---|---|---|
| 下位20% | 698,338 | +0.105% | 47.9% | +0.423% | +1.394% | 52.1% | +0.0637% |
| 20〜40% | 716,389 | +0.091% | 48.4% | +0.382% | +1.412% | 54.6% | +0.0803% |
| 40〜60% | 715,664 | +0.069% | 48.0% | +0.351% | +1.388% | 54.9% | +0.0577% |
| 60〜80% | 716,252 | +0.045% | 47.5% | +0.297% | +1.322% | 53.5% | -0.0097% |
| 上位20% | 732,389 | +0.037% | 46.7% | +0.242% | +1.144% | 50.2% | -0.1861% |
| 全体平均(比較用) | 3,579,032 | +0.069% | 47.7% | +0.338% | +1.331% | 53.0% | -0.0000% |
20営業日後の列を下から上へ――つまり業種内で弱い銘柄から強い銘柄へとたどると、+1.394%、+1.412%、+1.388%、+1.322%、+1.144%。強い銘柄ほど低いという並びです。
勝率も同じ形で、下位20%が52.1%、上位20%が50.2%。5営業日後でも+0.423%対+0.242%です。
右端の超過リターンの列を見ると、上位20%は-0.1861%。市場平均より0.19ポイント低いということです。20営業日でこの差ですから、これを1年続ければ小さくない差になります。
3.すべての年で同じ結果だった
単年の偶然ではないかを確かめます。
※画像はクリックすると拡大してご覧いただけます
| 年 | 上位20%(強い銘柄) | 下位20%(弱い銘柄) |
|---|---|---|
| 2022年 | -0.4650% | +0.7070% |
| 2023年 | -0.1882% | -0.0197% |
| 2024年 | -0.2632% | +0.1711% |
| 2025年 | -0.0827% | +0.0370% |
| 2026年 | -0.1078% | -0.2051% |
※いずれも20営業日後の超過リターン
上位20%の超過リターンは、2022年-0.4650%、2023年-0.1882%、2024年-0.2632%、2025年-0.0827%、2026年-0.1078%。すべての年でマイナスでした。
本サイトの検証では、年によって符号が入れ替わる結果を何度も見てきました。そういう場合は「ノイズの範囲」と判断します。今回は違います。5年続けて同じ方向を向いているというのは、偶然では説明しづらい一貫性です。
一方、下位20%のほうは2022年+0.7070%、2023年-0.0197%、2024年+0.1711%、2025年+0.0370%、2026年-0.2051%と、プラスとマイナスが混在しています。
この差は重要です。「業種内で強い銘柄を買うのは不利」は確かだが、「弱い銘柄を買えば有利」とまでは言えないということになります。
4.発生日の偏りも確認する
念のため、結果が特定の日に偏っていないかも見ておきます。
上位20%の732,389件は942営業日に広く分散しており、最も多い上位3日を合わせても全体の0.3%にすぎません。毎日ほぼ同じ数の銘柄が各区分に入る仕組みなので、当然といえば当然です。
その3日を除いて集計し直しても、20営業日後は+1.144%から+1.147%とほとんど変わりません。下位20%も+1.394%から+1.336%です。
この検証は、指標が極端な値を取ったときだけを抜き出す形ではないため、暴落の影響を受けにくい構造になっています。結論の安定性という点では、これまでの検証の中でも上位に入ります。
5.例外となる業種はあるか
33業種それぞれでも集計しました。上位20%の20営業日後の超過リターンが高かったのは次の業種です。
- 非鉄金属:+3.1113%(7,199件)
- 銀行業:+2.2167%(15,740件)
- 証券・商品先物取引業:+1.4526%(8,052件)
- 精密機器:+1.1405%(10,412件)
これらの業種では、業種内で強い銘柄がさらに買われる傾向が見られました。とくに非鉄金属の+3.1113%は、全体の傾向とは正反対の大きさです。
一方、低かったのは次の業種です。
- 医薬品:-1.0914%(15,242件)
- サービス業:-1.0999%(98,751件)
- 情報・通信業:-1.2928%(109,648件)
ただし、業種ごとに分けると件数が減り、数字が振れやすくなります。上位に並んだ業種の件数は7,199件程度で、全体の3,579,032件と比べればごく一部です。業種別の順位そのものを判断材料にするには、根拠として弱いとお考えください。
6.この検証の限界
結果を使う前に、次の点をご承知おきください。
- 業種という分類は粗すぎます。東証33業種の「電気機器」には半導体も家電も入ります。実務で使われる「同業」の感覚とはずれがあります
- 期間は20営業日で固定しています。3か月や1年で順位づけすれば、違う結果になる可能性があります
- 売買コストを含みません。順位は日々入れ替わるため、実際に運用すれば売買が頻繁になります
- 業績や割安さは見ていません。値動きの順位だけで分類しており、企業の中身は考慮していません
7.よくある質問(FAQ)
Q. 「業種内の相対強さ」とはどう測っていますか?
A. 直近20営業日のリターンを、同じ日・同じ業種の銘柄どうしで順位づけし、パーセンタイル(0〜100)に直しています。100に近いほど、その業種の中で強い銘柄です。業種内の銘柄数が10未満の日は順位が不安定なので集計から外しました。
Q. なぜ「超過リターン」で見るのですか?
A. 相場全体が上がった日は、強い銘柄も弱い銘柄も一緒に上がります。そのまま集計すると、銘柄選びの効果を測っているつもりで市場全体の動きを測ってしまいます。同じ日の全銘柄平均を引けば、その日の地合いを打ち消したうえで比較できます。
Q. 業種内で強い銘柄を買うのは有効ですか?
A. この期間のデータでは逆でした。業種内の上位20%の20営業日後は+1.144%・勝率50.2%で、全体平均の+1.331%を下回ります。超過リターンは-0.1861%とマイナスです。
Q. 出遅れ銘柄を拾うほうが良いということですか?
A. 下位20%の超過リターンは+0.0637%で、上位20%より高い数字でした。ただし年別に見ると符号が安定していません。「強い銘柄を買うのは不利」という結論のほうが確かで、「弱い銘柄を買えば有利」とまでは言い切れない、というのが正確なところです。
Q. この結果は毎年同じですか?
A. 上位20%については一貫していました。20営業日後の超過リターンは2022年-0.465%、2023年-0.188%、2024年-0.263%、2025年-0.083%、2026年-0.108%と、検証したすべての年でマイナスです。
Q. 例外の業種はありますか?
A. あります。上位20%の20営業日後の超過リターンが最も高かったのは非鉄金属の+3.1113%、次いで銀行業の+2.2167%でした。業種によっては、強い銘柄がさらに買われる傾向が見られます。ただし件数が限られる業種もあり、偶然の範囲を超えているとは言い切れません。
Q. この検証結果をどう使えばよいですか?
A. 「同業と比べて出遅れているから」という理由で買いを見送る判断は、今回のデータでは根拠が弱いことになります。業種という粗いくくりの中での順位は、それだけでは有効な選別基準になっていませんでした。
8.まとめ
3,579,032件を数え直してわかったことを整理します。
- 業種内で強い銘柄を買うのは不利でした。上位20%の20営業日後は+1.144%・勝率50.2%、超過リターンは-0.1861%です
- この傾向はすべての年で一貫していました。2022年-0.465%、2023年-0.188%、2024年-0.263%、2025年-0.083%、2026年-0.108%と、5年続けてマイナスです
- ただし「弱い銘柄を買えば有利」とは言えません。下位20%の超過リターンは年によって符号が入れ替わります
- 結果は発生日の偏りに影響されていません。上位3日を除いても数字はほとんど変わりません
- 一部の業種は例外でした。非鉄金属や銀行業では、強い銘柄がさらに買われる傾向が見られます
「同業の中でいちばん強い銘柄を買う」という選び方は、直感的に正しそうに思えます。強いものには理由があり、資金も集まりやすいはずだからです。
ただ今回の数字が示していたのは、その「理由」はすでに株価に織り込まれているという、当たり前でありながら忘れやすい事実でした。すでに上がったという事実そのものは、これから上がる根拠にはなりません。銘柄を比べるときは、順位ではなく比べる理由のほうを確かめてみてください。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!