「騰落レシオが120を超えたから、そろそろ天井だ」「70を割ったから買い場だ」――相場の過熱感を測る指標として、騰落レシオはくり返し登場します。値上がり銘柄と値下がり銘柄の数を比べるだけという分かりやすさもあって、多くの投資家が目安にしている数字です。
では、その目安は実際の値動きに裏づけられているのでしょうか。2013年1月4日から2026年8月8日までの3,323営業日、1日あたり平均3,972銘柄の終値をすべて数え直し、25日騰落レシオの水準ごとに「そのあと市場がどう動いたか」を集計しました。
結論から申し上げます。「120を超えたら売り」は、この期間のデータには存在しませんでした。騰落レシオ130以上の日の20営業日後は+2.484%・勝率83.2%で、全期間平均の+1.200%を上回っています。買われすぎの水準は、下落の前触れではなく上昇が続いているサインとして現れていました。
逆に「70以下は買い」のほうは、数字だけを見れば当たっています。ただしその好成績は、ほとんど数日の出来事に支えられていました。ここが今回いちばんお伝えしたい部分です。
執筆者

1.検証ルール
集計の条件をすべて開示します。同じ手順を踏めば、同じ数字が出るはずです。
- データ:東証全銘柄の日足終値(株式分割の影響を除いた調整後終値)
- 期間:2013/01/04〜2026/08/08(3,323営業日)。25日分の集計に必要な助走期間として、その前の約3か月も読み込んでいます
- 騰落レシオ:過去25営業日の値上がり銘柄数の合計 ÷ 同じ25営業日の値下がり銘柄数の合計 × 100
- 市場リターン:その日に値が付いた全銘柄の前日比を単純平均(均等加重)した値。翌日・5営業日後・20営業日後の3つを測定
- 観測の単位:銘柄ではなく「日」。騰落レシオは市場全体の指標なので、1営業日を1件として数えています
期間を2013年からと長めに取ったのには理由があります。騰落レシオが70を割るような場面は数年に一度しか来ないため、直近3〜4年だけを見ても判断材料にならないからです。この13年余りには、2018年の急落、2020年のコロナショック、2024年8月の急落と、性格の違う下げが複数含まれています。
2.騰落レシオという指標の性格
騰落レシオは、値動きの「幅」をいっさい見ません。1円上がった銘柄も、ストップ高になった銘柄も、同じ1銘柄として数えます。株価がどれだけ上がったかではなく、上がった銘柄が何社あったかだけを見る指標です。
そのため、少数の大型株が指数を押し上げている局面では、指数が上がっていても騰落レシオは伸びません。逆に小型株まで広く買われていれば、指数の上げが小さくても騰落レシオは高くなります。市場の「広がり」を測る指標だと考えると、性格がつかみやすいはずです。
実際の分布も確認しておきます。検証期間中の中央値は102.1でした。下位10%が83.0、上位10%が121.4です。66.4を下回るのは全体の1%、143.1を上回るのも1%しかありません。100が中立と言われますが、実際の中心は100よりわずかに上にあります。
3.水準別に見た、その後の市場の動き
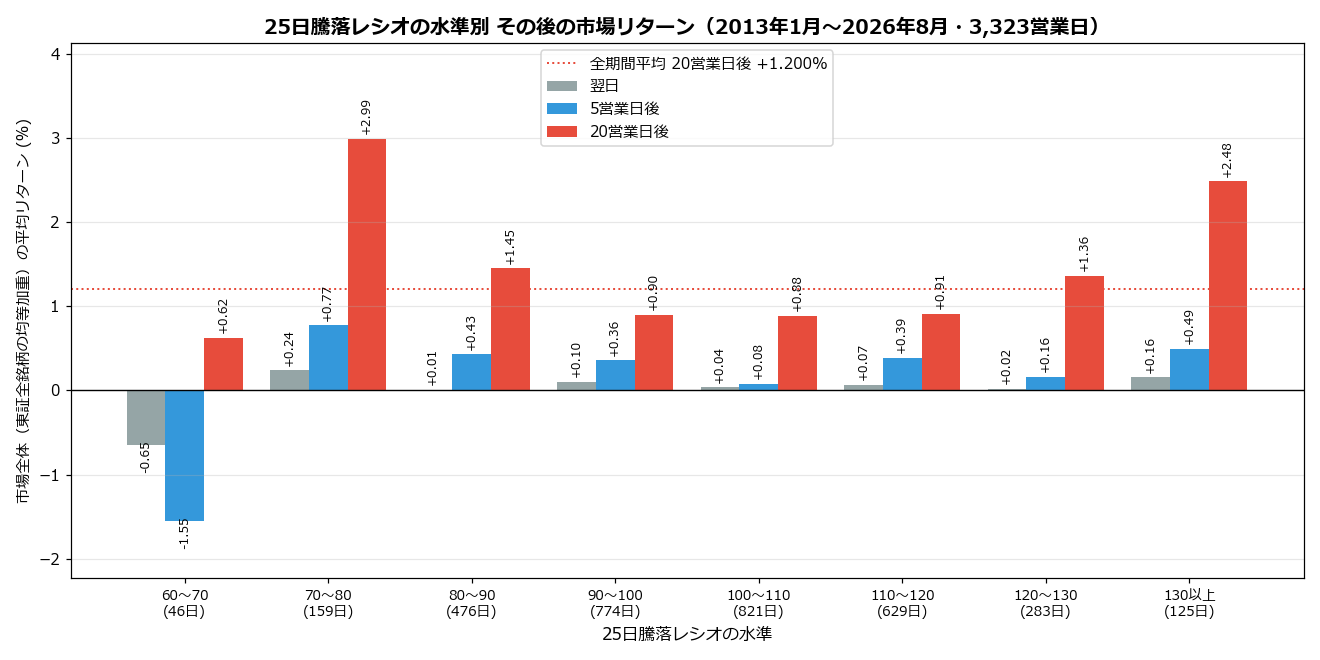
騰落レシオを10刻みで区切り、それぞれの水準だった日から数えて翌日・5営業日後・20営業日後の市場リターンを集計しました。
※画像はクリックすると拡大してご覧いただけます
| 騰落レシオの水準 | 日数 | 平均値 | 翌日 | 勝率 | 5営業日後 | 勝率 | 20営業日後 | 勝率 |
|---|---|---|---|---|---|---|---|---|
| 60未満(参考値) | 10日 | 51.8 | +1.498% | 70.0% | +6.040% | 80.0% | +10.091% | 90.0% |
| 60〜70 | 46日 | 65.7 | -0.654% | 47.8% | -1.553% | 47.8% | +0.623% | 54.3% |
| 70〜80 | 159日 | 76.2 | +0.238% | 60.4% | +0.772% | 71.7% | +2.993% | 78.6% |
| 80〜90 | 476日 | 85.5 | +0.006% | 52.9% | +0.431% | 62.0% | +1.453% | 70.4% |
| 90〜100 | 774日 | 95.5 | +0.101% | 60.6% | +0.359% | 63.3% | +0.900% | 66.4% |
| 100〜110 | 821日 | 104.7 | +0.036% | 57.7% | +0.081% | 59.0% | +0.884% | 62.5% |
| 110〜120 | 629日 | 114.6 | +0.067% | 59.8% | +0.387% | 64.9% | +0.913% | 59.6% |
| 120〜130 | 283日 | 123.8 | +0.020% | 56.9% | +0.163% | 62.9% | +1.361% | 70.7% |
| 130以上 | 125日 | 138.7 | +0.156% | 66.4% | +0.491% | 68.8% | +2.484% | 83.2% |
表の右端、20営業日後の列を縦に眺めてください。数字が高いのは両端――低い水準と高い水準――で、真ん中の90〜120がいちばん低くなっています。きれいな右肩下がりにも右肩上がりにもなっていません。
60未満の行は10日しかなく、統計として扱える件数ではありません。参考値として表には残しましたが、以降の議論からは外します。
4.「120を超えたら売り」は成り立っていたか
まず買われすぎ側から見ます。騰落レシオ120以上だった日は408日ありました。そこからの20営業日後は+1.705%、翌日+0.062%、5営業日後+0.264%。いずれもプラスです。
とくに130以上に限ると20営業日後+2.484%・勝率83.2%と、全水準の中でも上位に入ります。全期間平均が+1.200%ですから、買われすぎの水準はむしろ平均を上回っていたことになります。
この結果は、頑健性の面でも比較的しっかりしています。120以上の408日は14か年にわたって分散しており、最も多い年でも全体の15.0%です。上昇が大きかった上位5日を除いても+1.705%から+1.559%への低下にとどまりました。特定の相場に引きずられた数字ではありません。
なぜこうなるのか。値上がり銘柄が広がっている状態は、相場の上昇が一部の銘柄に偏らず市場全体に及んでいる状態です。その勢いが1か月程度で急に反転するとは限らない、というだけの話だと考えられます。「過熱したら冷める」という直感は、少なくとも1か月という時間軸では確認できませんでした。
5.「70以下は買い」の正体
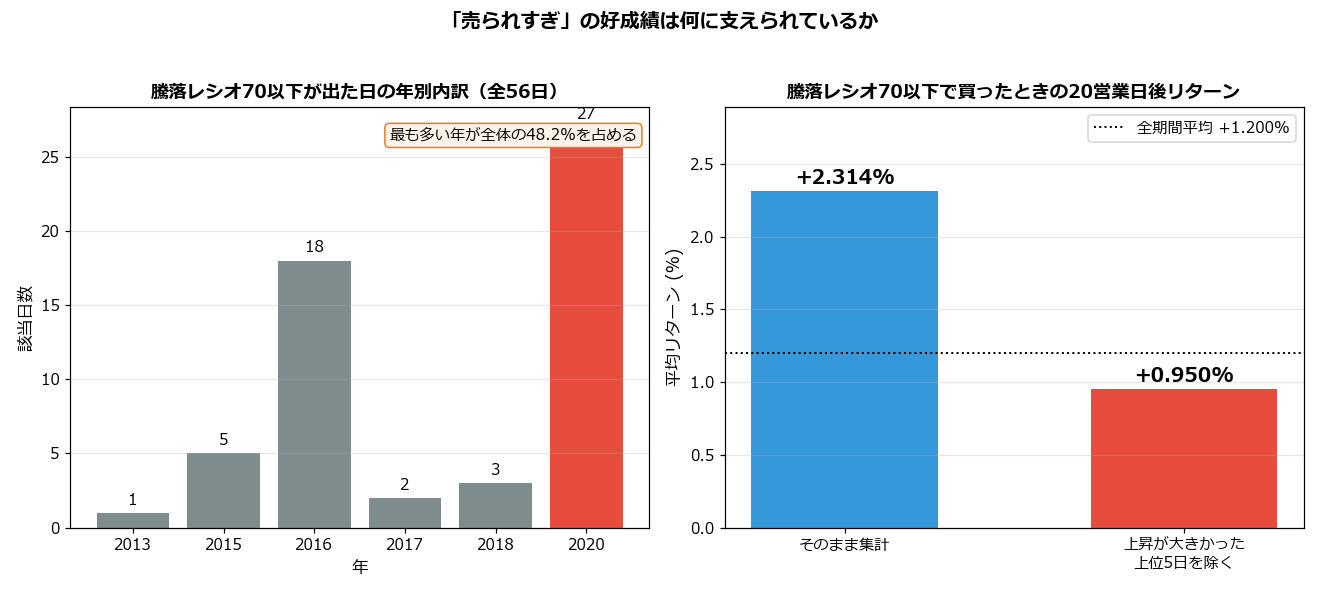
次に売られすぎ側です。こちらは数字だけ見れば通説どおりでした。騰落レシオ70以下の56日からの20営業日後は+2.314%・勝率60.7%。全期間平均の倍近い水準です。
ただし、その56日がいつ発生したのかを見ると、話が変わります。
| 年 | 騰落レシオ70以下だった日数 | |
|---|---|---|
| 2013年 | 1日 | ■ |
| 2015年 | 5日 | ■■■■■ |
| 2016年 | 18日 | ■■■■■■■■■■■■■■■■■■ |
| 2017年 | 2日 | ■■ |
| 2018年 | 3日 | ■■■ |
| 2020年 | 27日 | ■■■■■■■■■■■■■■■■■■■■■■■■■■■ |
56日のうち27日が2020年、18日が2016年に集まっています。最も多い年だけで全体の48.2%です。つまりこの数字は「売られすぎになったら戻る」という法則ではなく、「コロナショックとチャイナショックのあとは大きく戻った」という2つの出来事を、別の言い方で述べているだけかもしれません。
確かめるために、20営業日後の上昇が大きかった上位5日を除いて再集計しました。
※画像はクリックすると拡大してご覧いただけます
結果は+2.314%から+0.950%へ。全期間平均+1.200%とほとんど変わらない水準まで落ちました。除いた5日は2020/03/16、2020/03/19、2020/04/03など、いずれも歴史的な暴落の直後です。
この「上位数日を抜いたら消えた」という現象は、バックテストでくり返し出会うものです。件数が少ない極端な条件ほど、少数の大相場に成績を支えられやすくなります。数十件しかない条件で好成績が出たときは、まず発生日を並べてみることをおすすめします。
6.この検証の限界
結果を使う前に、押さえておいていただきたい制約が4つあります。
- 小型株の影響が強く出ます。市場リターンを均等加重で計算しているため、時価総額の大きい銘柄も小さい銘柄も同じ重みです。日経平均やTOPIXの動きとは一致しません
- 期間が重なっています。20営業日後のリターンは翌日の日付とも重なるため、3,323件の観測が独立した3,323回の試行というわけではありません。実質的なサンプル数は見た目より少なくなります
- 売買コストを含みません。手数料やスプレッド、実際に売買できるかどうかは考慮していません
- 市場構造が変わっています。2022年4月の市場区分再編をまたいでいるため、期間の前半と後半で母集団の性格が少し異なります
また、今回わかったのは「水準ごとの平均がどうだったか」だけです。平均が示すのは分布の中心であって、個々の局面の値動きではありません。130以上の日の20営業日後が平均+2.484%だったとしても、下落した日が16.8%あったことは表のとおりです。
7.よくある質問(FAQ)
Q. 騰落レシオは何日で見るのが一般的ですか?
A. 25日が最も広く使われています。本記事の検証も25日で行いました。日数を短くすると振れ幅が大きくなり、長くすると反応が鈍くなります。どの日数が優れているというより、見ている期間が違えば「買われすぎ」の意味も変わる、と考えてください。
Q. 騰落レシオが120を超えたら売ったほうがいいですか?
A. 少なくともこの2013年から2026年の日本株では、その根拠は見つかりませんでした。120〜130の日の20営業日後は+1.361%、130以上では+2.484%・勝率83.2%で、全期間平均の+1.200%を上回っています。「買われすぎ=そこから下げる」という形にはなっていません。
Q. 騰落レシオが70以下になったら買い場ですか?
A. 数字の上では20営業日後+2.314%と良好ですが、該当した56日のうち27日が2020年に集中しています。上昇が大きかった上位5日を除くと+0.950%まで下がり、全期間平均とほとんど変わらなくなります。「暴落があった年に、たまたま大きく戻った」という説明が可能な数字です。
Q. 70以下や130以上は、どのくらいの頻度で出るのですか?
A. 検証した3,323営業日のうち、70以下は56日(全体の1.7%)、120以上は408日(同12.3%)でした。分布の中央値は102.1、下位5%が77.9、上位5%が127.1です。「毎月のように売られすぎが来る」わけではありません。
Q. この検証の「市場リターン」とは何を指していますか?
A. その日に値が付いた東証全銘柄の前日比を単純平均したものです。時価総額で重みづけしていないため、値動きの軽い小型株の影響が指数より強く出ます。日経平均やTOPIXの騰落率とは一致しません。
Q. 騰落レシオだけで売買のタイミングは決められますか?
A. 本記事の範囲では、水準別の差は20営業日後で最大2ポイント程度でした。しかも売られすぎの局面は数年に一度しか訪れません。単独の売買シグナルというより、いま市場がどちら側に傾いているかを測る温度計として使うのが現実的です。
Q. 計算に使った値上がり・値下がり銘柄数はどう数えていますか?
A. その日に出来高があり、前日終値と比較できる銘柄だけを対象に、終値が前日より高ければ値上がり、低ければ値下がりとして数えました。変わらずは両方から除いています。株式分割の影響を受けないよう、調整後の終値を使っています。
8.まとめ
3,323営業日を数え直してわかったことを整理します。
- 「120超えは売り」は確認できませんでした。120〜130の20営業日後は+1.361%、130以上では+2.484%・勝率83.2%と、全期間平均+1.200%を上回っています
- 「70以下は買い」は条件つきです。そのままの集計では+2.314%ですが、該当日の48.2%が1つの年に集中しており、上位5日を除くと+0.950%まで落ちます
- いちばん成績が悪かったのは真ん中でした。90〜120の水準が最も低く、20営業日後で+0.884%〜+0.913%です
- 極端な水準はめったに来ません。70以下は3,323営業日中わずか56日。指標が振り切れるのを待つ戦略は、待ち時間のほうが圧倒的に長くなります
騰落レシオは、市場の広がりを1つの数字で表せる便利な指標です。ただ「120で売り、70で買い」という使い方は、今回の範囲では裏づけが取れませんでした。数字が示していたのは、買われすぎの局面はしばらく続きやすく、売られすぎの好成績は暴落の戻りに依存しているという、通説とはやや違う姿です。
指標を目安にすること自体は否定しません。ただし「この水準になったから逆に動く」と考える前に、その水準が過去に何回出て、そのときに何が起きていたのかを一度確かめてみてください。数字の裏側を知っているかどうかで、同じ指標でも使い方は変わってきます。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!