「大発会が上げれば、その年は良い相場になる」「大発会に下げた年は気をつけろ」。新年最初の取引日の値動きは、毎年のように「今年を占う」材料として語られます。
この感覚を数字で確かめました。1991年から2026年までの36回の大発会について、東証全銘柄の日足から110,495件(銘柄×年・6,820銘柄)を集計し、大発会の騰落率とその後のリターンの関係を調べています。年単位の市場全体の動きと、銘柄ごとの動きの両方を見ました。
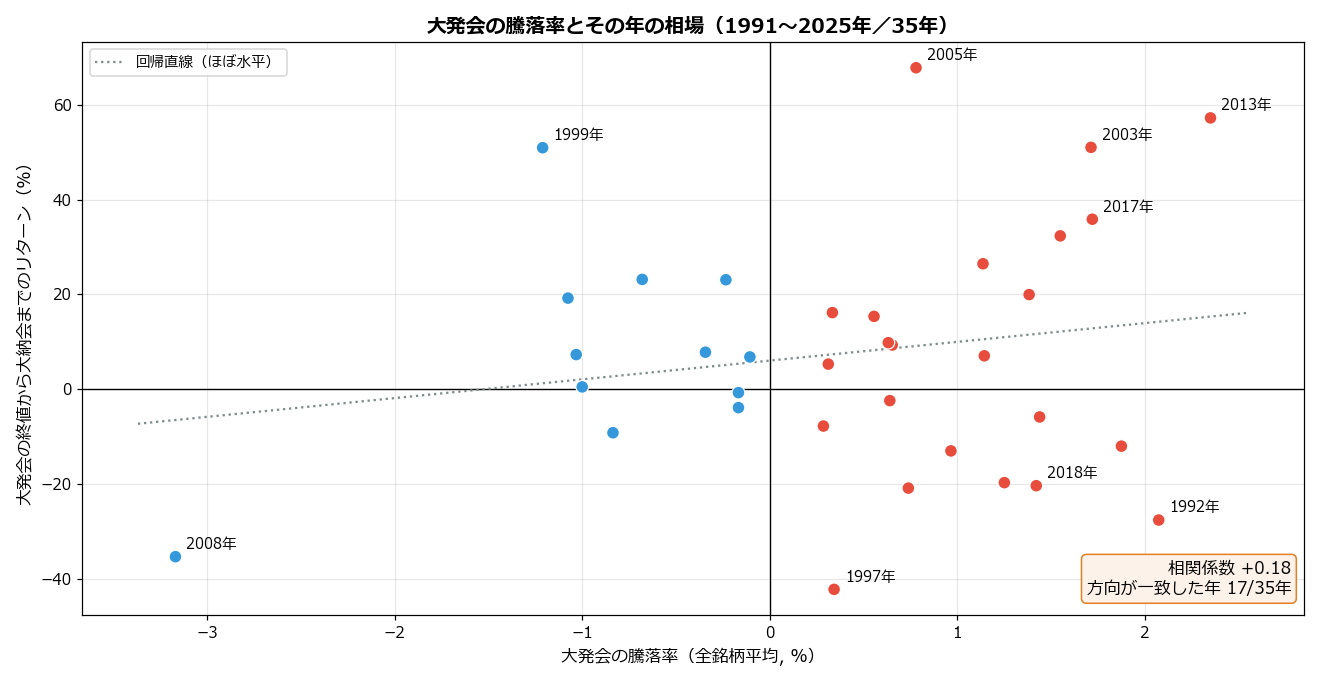
結論を先に述べます。大発会の方向は、その年の相場を占いませんでした。大発会が上昇した年の大納会までの平均は+7.920%、下落した年は+7.486%と、ほぼ同じです。方向が一致した年は35年中17年(48.6%)で、コイン投げと変わりません。
さらに、大納会までの上昇が特に大きかった3年(2005年・2013年・2003年)を除くと、上昇年の平均は+0.309%、下落年は+7.486%となり、差は逆転しました。銘柄単位では、大発会に+5%以上上げた銘柄が年末にかけて市場平均に劣後する、という別の特徴も見つかっています。
執筆者

1.検証ルール
集計条件をすべて開示します。
- データ:東証全銘柄の日足(株式分割の影響を除いた調整後株価)
- 期間:1991年〜2026年の36回の大発会(対象110,495件・6,820銘柄)
- 大発会:その年にデータがある最初の営業日。大納会:その年の最後の営業日
- 大発会の騰落率:大発会の終値÷前年大納会の終値−1。年単位では全銘柄を等ウェイトで平均した値
- その後のリターン:大発会の終値で買ったとして、20営業日後・60営業日後・その年の大納会の終値まで
- 超過リターン:銘柄のリターンから、同じ年の全銘柄平均を引いた値(市場全体の動きを取り除く)
- 除外:騰落率が±50%を超えるデータ異常8件。2026年は年末前のため、大納会までの結果には含めていません
年単位で見られる観測は35年分(大納会までの結果がそろう年)です。日足の検証のように数百万件はないため、年単位の結果は割り引いて読む必要があります。
2.上昇した年も、下落した年も、年末の結果はほぼ同じ
まず、大発会の全銘柄平均が上昇した年と、下落(または変わらず)の年に分けて、その後の平均を並べます。
※画像はクリックすると拡大してご覧いただけます
上の図は、1年を1つの点にした散布図です。右上と左下に点が集まれば「大発会の方向がその年を占う」ことになりますが、実際には全体にばらけています。相関係数は+0.178、順位相関は+0.060で、関係はほぼ見えません。
| 区分(年単位) | 年数 | 20営業日後 | プラスの年 | 60営業日後 | プラスの年 | 大納会まで | プラスの年 |
|---|---|---|---|---|---|---|---|
| 大発会が上昇した年 | 24 | +3.207% | 70.8% | +5.891% | 70.8% | +7.920% | 56.5% |
| 大発会が下落した年 | 12 | +0.601% | 50.0% | +3.048% | 58.3% | +7.486% | 66.7% |
| 全年 | 36 | +2.338% | 63.9% | +4.944% | 66.7% | +7.772% | 60.0% |
大発会が上昇した年は24年(全体の66.7%)、下落した年は12年でした。大納会までの平均は、上昇年が+7.920%、下落年が+7.486%で、差は+0.434ポイントしかありません。
プラスで終わった年の割合は、上昇年が56.5%、下落年が66.7%でした。むしろ下落年のほうが高いため、「大発会に下げたら年間も悪い」とは言えません。方向が一致した年は17年で、そもそも年末がプラスだった年の割合(60.0%)を踏まえれば、占いとしての価値はほとんどないことになります。
3.短期には弱い傾きがあるが、年末までには消える
一方で、1〜3か月くらいの短期には、わずかな傾きが見えます。
20営業日後の平均は、上昇年が+3.207%、下落年が+0.601%で、その差は+2.606ポイントです。60営業日後も上昇年が+5.891%、下落年が+3.048%で、差は+2.843ポイントありました。1〜3か月は、大発会の勢いが少し続いたと見ることもできます。
ところが、大納会まで伸ばすと差は+0.434ポイントまで縮みます。短い間の傾きは、年末までには残っていません。
※画像はクリックすると拡大してご覧いただけます
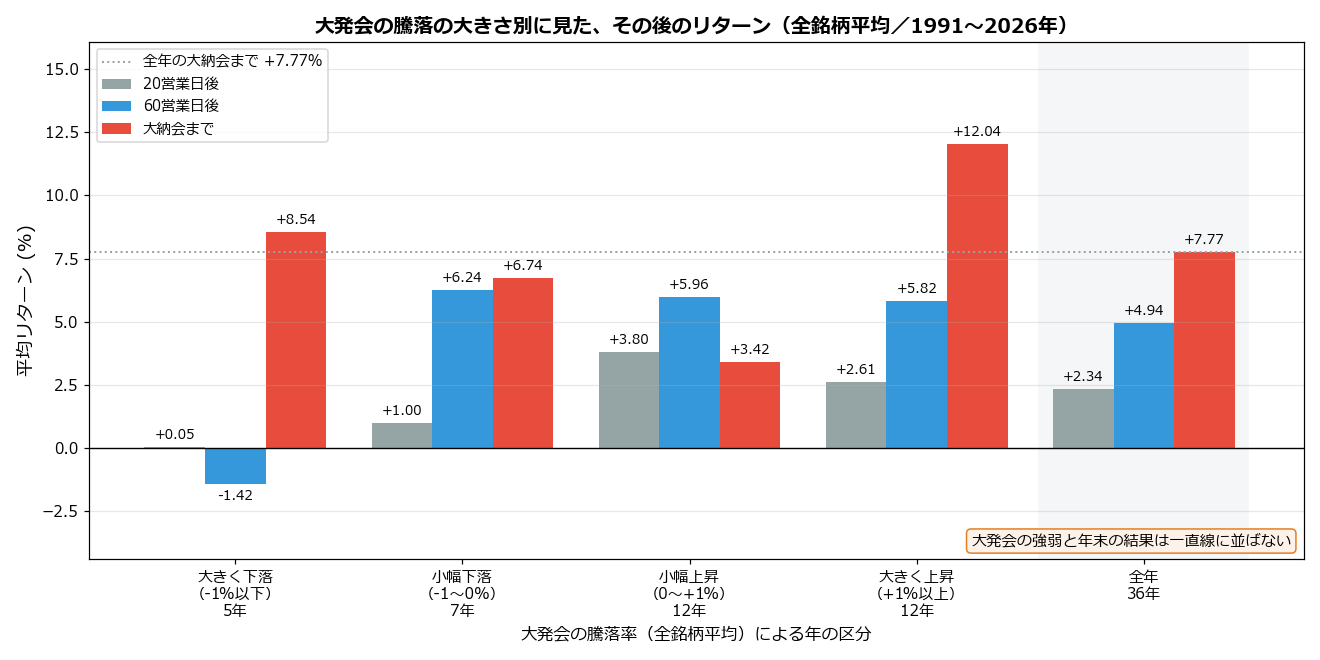
上の図は、年を大発会の騰落の大きさで4つに分け直したものです。数字を表にします。
| 区分(年単位) | 年数 | 20営業日後 | プラスの年 | 60営業日後 | プラスの年 | 大納会まで | プラスの年 |
|---|---|---|---|---|---|---|---|
| 大きく下落(-1%以下) | 5 | +0.046% | 40.0% | -1.419% | 40.0% | +8.535% | 80.0% |
| 小幅下落(-1〜0%) | 7 | +0.998% | 57.1% | +6.239% | 71.4% | +6.737% | 57.1% |
| 小幅上昇(0〜+1%) | 12 | +3.804% | 58.3% | +5.963% | 66.7% | +3.424% | 54.5% |
| 大きく上昇(+1%以上) | 12 | +2.610% | 83.3% | +5.819% | 75.0% | +12.042% | 58.3% |
| 全年 | 36 | +2.338% | 63.9% | +4.944% | 66.7% | +7.772% | 60.0% |
大納会まで平均を左から右へ見ると、+8.535%、+6.737%、+3.424%、+12.042%と並びます。きれいな右肩上がりにはならず、大きく下落した年でも+8.535%と、全年の平均(+7.772%)を上回っています。
直近10年はむしろ逆だった
直近の2016年から2025年までの10年を見ると、大発会の方向と大納会までの方向が一致したのは10年中2年(20.0%)だけでした。相関係数は-0.122です。
| 年 | 大発会の騰落率 | 大納会までのリターン | 方向 |
|---|---|---|---|
| 2016年 | -1.033% | +7.316% | 不一致 |
| 2017年 | +1.719% | +35.850% | 一致 |
| 2018年 | +1.420% | -20.321% | 不一致 |
| 2019年 | -0.681% | +23.163% | 不一致 |
| 2020年 | -1.001% | +0.504% | 不一致 |
| 2021年 | -0.344% | +7.818% | 不一致 |
| 2022年 | +0.639% | -2.390% | 不一致 |
| 2023年 | -1.077% | +19.218% | 不一致 |
| 2024年 | +1.143% | +7.061% | 一致 |
| 2025年 | -0.235% | +23.090% | 不一致 |
2025年は大発会が-0.235%の下落でしたが、大納会までは+23.090%と大きく上げています。
4.外れ値の年を除くと、差は逆転する
年単位の結果は、観測が少ないぶん、極端な年に引きずられます。大納会までの変動が大きかった3年を除いて、集計し直しました。
除いたのは、2005年・2013年・2003年です。この3年の大納会までのリターンは、2005年が+67.784%、2013年が+57.212%、2003年が+51.002%でした。いずれも大発会が上昇した年のため、上昇年の平均を大きく押し上げていたことになります。
この3年を除いた32年で集計すると、大納会までの平均は上昇年(20年)が+0.309%、下落年(12年)が+7.486%となります。除く前の差は+0.434ポイントでしたが、除いた後は-7.177ポイントと、下落年のほうが高くなりました。
相関係数も+0.178から-0.011へ変わり、方向の一致率は43.8%でした。わずか3年で結論が入れ替わる程度の関係は、「傾向がある」と呼ぶには弱すぎます。次に、観測数が多い銘柄単位の結果を見ます。
5.大発会に+5%以上上げた銘柄は、年末にかけて劣後した
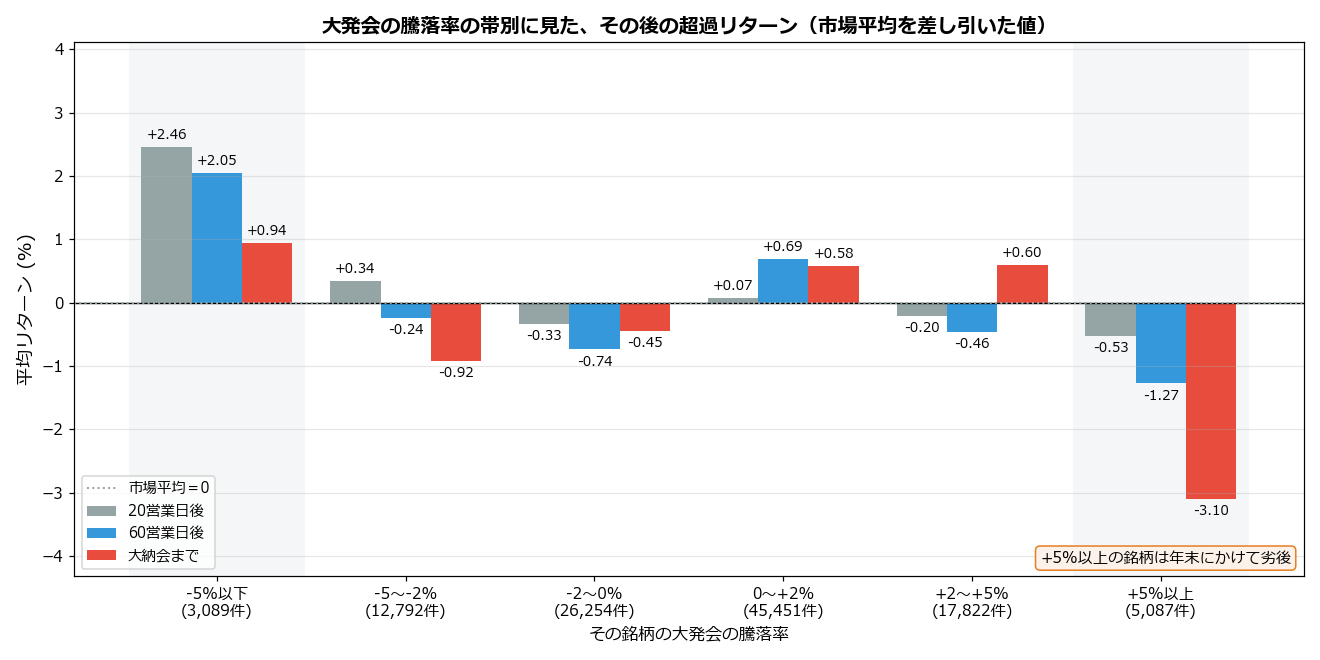
ここからは、市場全体ではなく個々の銘柄に目を向けます。大発会にその銘柄が何%動いたかで6つの帯に分け、その後のリターンを集計しました。
※画像はクリックすると拡大してご覧いただけます
| 大発会の騰落率 | 件数 | 20営業日後 | 60営業日後 | 大納会まで | 20日後の超過 | 60日後の超過 | 大納会までの超過 |
|---|---|---|---|---|---|---|---|
| -5%以下(構成比2.8%) | 3,089 | +3.924% | +4.862% | -1.818% | +2.455% | +2.046% | +0.940% |
| -5〜-2%(構成比11.6%) | 12,792 | +1.699% | +1.628% | +5.478% | +0.345% | -0.244% | -0.918% |
| -2〜0%(構成比23.8%) | 26,254 | +1.232% | +2.063% | +8.947% | -0.333% | -0.739% | -0.448% |
| 0〜+2%(構成比41.1%) | 45,451 | +2.360% | +5.686% | +10.137% | +0.067% | +0.686% | +0.579% |
| +2〜+5%(構成比16.1%) | 17,822 | +2.655% | +5.778% | +12.997% | -0.203% | -0.455% | +0.597% |
| +5%以上(構成比4.6%) | 5,087 | +2.465% | +5.856% | +10.270% | -0.529% | -1.272% | -3.098% |
| 全銘柄平均(比較用) | 110,495 | +2.110% | +4.345% | +9.428% | ― | ― | ― |
注目するのは、右端の「超過」の列です。年ごとの市場全体の動きを引いた値なので、「その銘柄が市場より強かったか弱かったか」を直接見られます。
大発会に+5%以上上げた銘柄(5,087件)の超過リターンは、20営業日後が-0.529%、60営業日後が-1.272%、大納会までが-3.098%と、期間が長くなるほど市場に劣後しています。
反対に、-5%以下で下げた銘柄は、20営業日後の超過が+2.455%、60営業日後が+2.046%と、短期では市場を上回りました。+5%以上の銘柄との差は、20営業日後で+2.984ポイント、大納会までで+4.038ポイントです。
さらに、+5%以上の銘柄の超過リターンが年ごとにプラスだった割合は37.1%(35年中13年)でした。特定の年だけの現象ではありません。
6.発生日の集中と、この検証の限界
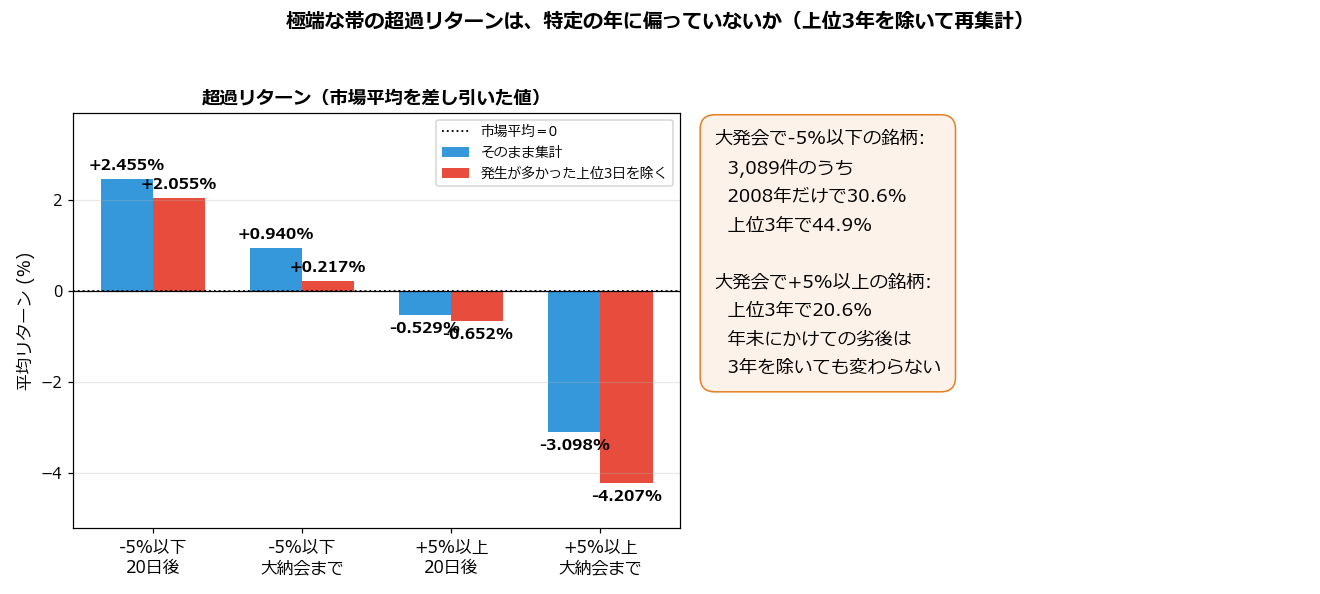
極端な帯の成績が、特定の年に偏っていないかを確認します。大発会は年に1回しか起きないため、発生日の集中は、そのまま「特定の年への集中」になります。
※画像はクリックすると拡大してご覧いただけます
-5%以下の銘柄は3,089件ですが、年別では大きな偏りがありました。2008年だけで945件(30.6%)を占め、多い順の上位3年(2008年・2019年・2001年)で44.9%です。2008年は大発会に全銘柄平均で-3.170%下げ、その年は-35.291%と、リーマンショックで大きく下げた年でした。
+5%以上の銘柄は、上位3年(2013年・2009年・2000年)で20.6%と、偏りは小さめです。
| 大発会の騰落率 | 件数 | 20日後の超過 | 上位3年を除く | 大納会までの超過 | 上位3年を除く |
|---|---|---|---|---|---|
| -5%以下 | 3,089 | +2.455% | +2.055% | +0.940% | +0.217% |
| +5%以上 | 5,087 | -0.529% | -0.652% | -3.098% | -4.207% |
上位3年を除いて再集計すると、-5%以下の20営業日後の超過は+2.455%から+2.055%へ、大納会までの超過は+0.940%から+0.217%へと小さくなりました。短期の反発は残りますが、大納会までの超過は消えるため、-5%以下の銘柄が反発しやすい、という主張は短期に限って受け取るのが妥当です。
一方、+5%以上の大納会までの超過は-3.098%から-4.207%と、除いても劣後は変わりません。こちらは頑健な結果と言えます。
最後に、この検証の限界をまとめます。
- 年単位の観測は35年分しかなく、銘柄単位の件数が多くても、年単位の独立した観測は増えません
- 売買コストを含みません。大発会の終値で買えたかどうかも考慮していません
- 上場廃止の銘柄は追えません。大納会までのデータが無い銘柄は集計に入らないため、結果が実際より良く出ている可能性があります
- 等ウェイトの平均です。時価総額で加重した指数(日経平均やTOPIX)の動きとは一致しないことがあります
7.よくある質問(FAQ)
Q. 大発会とはいつのことで、騰落率はどこから測っていますか?
A. 大発会は、その年の最初の営業日です。騰落率は前年の大納会(最後の営業日)の終値と、大発会の終値を比べて求めました。その後のリターンは、大発会の終値から20営業日後・60営業日後・その年の大納会の終値までを測っています。
Q. 大発会が上げた年は、その年の相場も強いのでしょうか?
A. データ上は、そうとは言えませんでした。大発会の方向とその後の大納会までの方向が一致したのは35年中17年(48.6%)です。大納会までの平均は、上昇した年が+7.920%、下落した年が+7.486%で、差は+0.434ポイントにとどまりました。
Q. 大発会に下げた年は、警戒したほうがよいのでしょうか?
A. 少なくとも、大納会までの結果を見る限り根拠は見つかりませんでした。大発会が下落した12年のうち、大納会までプラスだった年は8年(66.7%)で、上昇した年の56.5%を上回っています。
Q. 1〜3か月くらいの短期なら、大発会の方向は参考になりますか?
A. 弱い傾きは見えました。20営業日後は上昇した年が+3.207%、下落した年が+0.601%で、その差は+2.606ポイントです。ただし年末まで伸ばすと差は+0.434ポイントまで縮みます。
Q. 大発会に大きく上げた銘柄は、その後どうなりましたか?
A. 大発会に+5%以上上げた銘柄は、年末にかけて市場平均に劣後する傾向がありました。大納会までの超過リターンは-3.098%で、発生が多かった上位3年を除いても-4.207%と、傾向は変わっていません。
Q. 大発会に大きく下げた銘柄は、反発しやすいですか?
A. 20営業日後の超過リターンは+2.455%と、反発の動きが見られました。ただし-5%以下の銘柄は2008年だけで30.6%を占めており、特定の年の影響が大きい点には注意が必要です。
Q. この結果はどこまで信頼できますか?
A. 年単位の検証は35年分しかなく、独立した観測が少ない点が最大の弱点です。大納会までの変動が大きかった2005年・2013年・2003年を除くと、上昇年と下落年の差は+0.434ポイントから-7.177ポイントへ逆転しました。売買の根拠とするには足りません。
8.まとめ
36回の大発会と110,495件(銘柄×年)を集計してわかったことを整理します。
- 大発会の方向は、その年の相場を占いませんでした。大納会までの平均は上昇年+7.920%、下落年+7.486%で、方向が一致したのは35年中17年(48.6%)でした
- 1〜3か月の短期にはわずかな傾きがありました(20営業日後の差+2.606ポイント)が、年末までには+0.434ポイントに縮みます
- 変動の大きい3年を除くと、差は逆転しました(+0.434ポイント→-7.177ポイント)。観測が少ないぶん、結果は不安定です
- 大発会に+5%以上上げた銘柄は、年末にかけて劣後しました(大納会までの超過-3.098%、上位3年を除いても-4.207%)
- -5%以下で下げた銘柄の短期の反発は、2008年への集中(30.6%)が大きく、大納会までには残りません
気にする価値があるとすれば、市場全体の方向ではなく、「年初に急騰した個別銘柄を、その勢いのまま追いかけてよいのか」という点でしょう。2026年の大発会は全銘柄平均で+0.643%の上昇でした。来年の大発会を迎える前に、ご自身の売買ルールが「年初の勢い」に左右されていないか、一度見直してみてください。
「株システムトレードの教科書」の記事は、機関投資家出身・証券アナリスト検定会員の西村剛が、統計データ・システムトレード・ファンダメンタルズを融合して解説しています。
↓↓↓↓↓
毎朝届く投資情報メルマガ「西村剛の勝ち株の流儀」(無料)はこちらから登録できます。
すでに22,000名が登録中。今なら10大特典を無料プレゼント中!